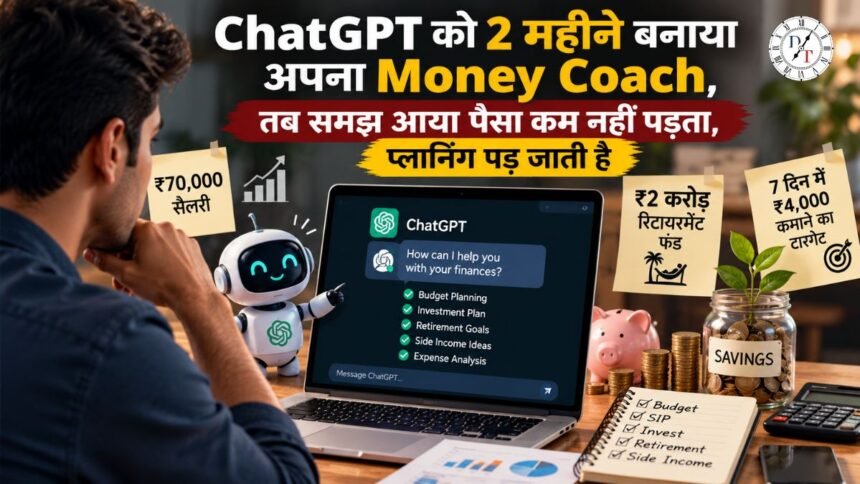
₹70 हजार की सैलरी से लेकर ₹2 करोड़ के रिटायरमेंट फंड और 7 दिन में ₹4 हजार कमाने तक कई प्रयोग किए; सबसे बड़ा सबक मिला कि AI जवाब देने से ज्यादा आपके पैसों की छिपी हुई आदतें दिखा सकता है
पैसों के मामले में हमारी सबसे बड़ी परेशानी हमेशा यह नहीं होती कि हम कितना कमाते हैं। कई बार असली सवाल होता है—हमारे पैसे आखिर जा कहां रहे हैं?
यही समझने के लिए मैंने करीब दो महीने तक ChatGPT को एक तरह के personal finance coach की तरह इस्तेमाल किया। उसे अपनी आमदनी, खर्च, निवेश, रिटायरमेंट के लक्ष्य और यहां तक कि सात दिन में अतिरिक्त ₹4,000 कमाने का टारगेट तक दिया।
मैं यह देखने की कोशिश कर रहा था कि AI सिर्फ सामान्य सलाह देता है या मेरे वास्तविक आंकड़ों को देखकर मेरी वित्तीय आदतों में छिपे पैटर्न भी पकड़ सकता है।
इस दौरान छह अलग-अलग तरह के प्रयोग किए। कुछ जगह AI की सलाह कागज पर काफी अच्छी लगी, लेकिन असली जिंदगी में उसका नतीजा वैसा नहीं रहा। और शायद यही इस पूरे प्रयोग की सबसे उपयोगी बात थी।
मुझे पैसे के बारे में 8 बड़ी बातें समझ आईं।
1. छोटे-छोटे खर्च मिलकर बड़ा छेद कर सकते हैं
पहले प्रयोग में मैंने ChatGPT को छह महीने का अपना वास्तविक खर्च दिया। मेरा सवाल यह नहीं था कि “मेरे कौन से खर्च बेकार हैं?” बल्कि यह था कि क्या मेरे खर्च में कोई ऐसा दोहराता हुआ पैटर्न है, जिसे मैं रोजमर्रा में नोटिस नहीं कर रहा?
यहीं सबसे बड़ा झटका मिला।
दो कैटेगरी अलग से देखने पर सामान्य लग रही थीं—
| खर्च | हर महीने लगभग |
|---|---|
| अलग-अलग छोटे UPI खर्च | ₹7,000 |
| Food delivery और बाहर खाना | ₹7,333 |
| कुल | ₹14,333 |
₹200, ₹300 या ₹500 का कोई खर्च अपने आप में बहुत बड़ा नहीं लगता। लेकिन जब यही रकम महीने भर बार-बार निकलती है तो तस्वीर बदल जाती है।
₹14,333 हर महीने का मतलब करीब ₹1.72 लाख सालाना है।
यहीं मुझे समझ आया कि बजट का मतलब सिर्फ यह देखना नहीं है कि “आज मैंने कितना खर्च किया।” असली काम यह देखना है कि एक ही तरह के छोटे खर्च पूरे साल में कितने बड़े हो जाते हैं।
ChatGPT ने हर बार बाहर खाना बंद करने की सलाह देने के बजाय discretionary spending यानी अपनी इच्छा से किए जाने वाले खर्च के लिए एक तय सीमा रखने का सुझाव दिया।
यानी सवाल यह नहीं कि “आज बाहर खाना afford कर सकता हूं या नहीं?”
सवाल यह होना चाहिए—“इस महीने मेरे खाने-पीने के बजट में अभी कितना पैसा बचा है?”
मेरा सबक:
बजट का मतलब हर खुशी पर रोक लगाना नहीं है। खर्च की सीमा पहले तय करना ज्यादा जरूरी है।
2. ₹70 हजार की सैलरी में समस्या कमाई नहीं, पैसे का रास्ता था
दूसरे प्रयोग में मैंने अपनी आय और औसत खर्च को एक साथ देखा।
मेरी मासिक सैलरी करीब ₹70,000 थी और औसत खर्च लगभग ₹56,716।
इस हिसाब से कागज पर करीब ₹13,284 बचने चाहिए थे।
लेकिन नियमित SIP करीब ₹3,000 ही थी।
| हर महीने | रकम |
|---|---|
| सैलरी | ₹70,000 |
| औसत खर्च | ₹56,716 |
| दिखने वाली बचत | ₹13,284 |
| नियमित SIP | करीब ₹3,000 |
यहां एक अजीब स्थिति सामने आई।
पैसे बचने चाहिए थे, लेकिन वह पैसा अपने आप बचत या निवेश में नहीं जा रहा था।
तभी एक आसान बदलाव समझ आया—बचत को महीने के अंत में बची रकम नहीं, बल्कि शुरुआत में तय रकम बनाना चाहिए।
यानी व्यवस्था कुछ ऐसी हो सकती है:
सैलरी → बचत/निवेश → जरूरी खर्च → तय discretionary खर्च
इसके बजाय:
सैलरी → खर्च → महीने के आखिर में जो बचा, वह बचत
दोनों सुनने में लगभग एक जैसे लगते हैं, लेकिन व्यवहार में बड़ा फर्क पैदा कर सकते हैं।
मेरा सबक:
जो पैसा बचाना है, उसे “बचेगा तो रखेंगे” वाली कैटेगरी में नहीं रखना चाहिए।
3. निवेश शुरू करने से पहले यह पूछना चाहिए—पैसा चाहिए किसलिए?
शुरुआत में मेरा ध्यान भी वही था जो आमतौर पर निवेश शुरू करने वाले व्यक्ति का होता है—म्यूचुअल फंड कौन सा है, इक्विटी कितनी हो, डेट में कितना रखें?
लेकिन जब मैंने ChatGPT से अपने लिए investment plan बनाने को कहा, तो बातचीत का तरीका बदल गया।
पहले सवाल आने लगे—
- यह पैसा किस लक्ष्य के लिए है?
- इसकी जरूरत कब पड़ेगी?
- कितने साल के लिए निवेश करना है?
- कितना जोखिम लिया जा सकता है?
- मेरी मौजूदा आर्थिक जिम्मेदारियां क्या हैं?
तब समझ आया कि investment product पहला सवाल नहीं होना चाहिए।
अगर किसी पैसे की जरूरत दो-तीन साल में पड़ सकती है, तो उसे दशकों बाद मिलने वाले retirement corpus की तरह देखना ठीक नहीं होगा।
वहीं लंबी अवधि के लक्ष्य के लिए सोच अलग हो सकती है।
मेरा सबक:
“कहां निवेश करूं?” से पहले “किस लक्ष्य के लिए निवेश कर रहा हूं?” पूछना ज्यादा जरूरी है।
4. सबसे अच्छा investment plan भी बेकार है, अगर मैं उसे निभा ही न सकूं
एक और प्रयोग में मैंने खुद को beginner investor मानकर ChatGPT से योजना बनवाई।
इससे एक दूसरी बात सामने आई—मैं बार-बार “सबसे अच्छा निवेश” खोजने के बारे में सोच रहा था।
लेकिन अगर कोई strategy इतनी जटिल है कि उसे समझना और लगातार follow करना मुश्किल हो, तो उसका फायदा क्या?
एक salaried investor के लिए नियमित निवेश और आय बढ़ने के साथ investment amount बढ़ाना कई बार ऐसी व्यवस्था हो सकती है जिसे लंबे समय तक बनाए रखना आसान हो।
यह किसी एक investment product को सही या गलत बताने की बात नहीं है। मुद्दा यह है कि financial plan आपकी जिंदगी के साथ चलना चाहिए, सिर्फ spreadsheet में अच्छा नहीं दिखना चाहिए।
मेरा सबक:
Perfect plan से ज्यादा जरूरी वह financial system है जिसे मैं वर्षों तक लगातार follow कर सकूं।
5. ₹2 करोड़ सुनने में बड़ी रकम है, लेकिन क्या रिटायरमेंट के लिए काफी है?
यहीं मेरे लिए सबसे बड़ा सवाल उठा।
पहले मैंने ChatGPT से पूछा था कि 40 साल की उम्र तक ₹2 करोड़ का corpus कैसे बनाया जाए।
लेकिन बाद में सवाल बदल दिया—
“अगर ₹2 करोड़ मिल भी गए तो उसके बाद क्या होगा?”
मैंने एक scenario बनाया जिसमें 40 की उम्र में काम बंद करना था। मौजूदा किराया करीब ₹14,000 महीने था और calculation में किराए में हर साल 10% बढ़ोतरी और सामान्य महंगाई 6% मानकर आगे का हिसाब देखा गया।
तब समझ आया कि retirement planning सिर्फ एक बड़ा number हासिल करने का नाम नहीं है।
आज ₹2 करोड़ बहुत बड़ी रकम लग सकती है। लेकिन अगर उसी पैसे से कई दशकों तक घर, खाना, इलाज, यात्रा और दूसरी जरूरतें पूरी करनी हों, तो भविष्य के खर्च भी देखने पड़ेंगे।
यहां AI ने कोई जादुई जवाब नहीं दिया। असली फायदा यह हुआ कि उसने मुझे एक ही सवाल को दूसरे कोण से देखने पर मजबूर किया।
पहले सवाल था—
“₹2 करोड़ कैसे बनाऊं?”
बाद में सवाल हुआ—
“₹2 करोड़ कितने समय तक चलेंगे?”
मेरा सबक:
Retirement corpus का लक्ष्य सिर्फ आज की रकम देखकर तय नहीं किया जा सकता। महंगाई, बढ़ते खर्च, उम्र और अनिश्चित परिस्थितियों को भी scenario में शामिल करना पड़ता है।
6. 7 दिन में ₹4,000 कमाने का लक्ष्य आसान लगा, लेकिन असली दुनिया अलग थी
इसके बाद मैंने ChatGPT को बिल्कुल अलग काम दिया—7 दिन में ₹4,000 कमाने में मेरी मदद करो।
AI ने digital products बनाने और बेचने का एक plan तैयार किया। मैंने दो digital products बनाए और उन्हें बेचने की कोशिश की।
मुझे चार sales भी मिलीं।
लेकिन एक समस्या थी—₹4,000 का लक्ष्य पूरा नहीं हुआ।
यह छोटा-सा experiment काफी बड़ा सबक दे गया।
Product बनाना मेरे हाथ में था। उसकी pricing तय करना मेरे हाथ में था। लोगों तक पहुंचने की कोशिश भी मेरे हाथ में थी।
लेकिन कोई व्यक्ति उसे खरीदेगा या नहीं, यह मेरे control में नहीं था।
| 7 दिन का प्रयोग | नतीजा |
|---|---|
| लक्ष्य | ₹4,000 |
| समय | 7 दिन |
| Digital products | 2 |
| Sales | 4 |
| ₹4,000 का लक्ष्य | पूरा नहीं हुआ |
मेरा सबक:
AI action plan बना सकता है, लेकिन ग्राहक खरीदेंगे ही—इसकी गारंटी कोई plan नहीं दे सकता।
7. मैंने काम को ही सफलता समझ लिया था
₹4,000 वाले प्रयोग ने एक और गलती दिखाई।
दो products बन गए थे। चार sales भी हुई थीं। तो लग सकता था कि experiment सफल रहा।
लेकिन असली लक्ष्य क्या था?
₹4,000 कमाना।
इसलिए सिर्फ यह गिनना कि मैंने कितने products बनाए, पर्याप्त नहीं था। यह देखना जरूरी था कि उनसे कितनी कमाई हुई।
यही बात personal finance में दूसरी जगहों पर भी लागू होती है।
SIP शुरू करना और पर्याप्त retirement corpus बनाना दो अलग बातें हैं।
Budget बनाना और उस budget पर टिके रहना दो अलग बातें हैं।
Investment plan बनाना और वास्तव में नियमित निवेश करना भी दो अलग बातें हैं।
मेरा सबक:
जिस नतीजे के लिए काम कर रहे हैं, सफलता को उसी नतीजे से मापना चाहिए।
8. ChatGPT को जितनी सही जानकारी दी, जवाब उतना ज्यादा काम का लगा
पूरे प्रयोग में एक pattern बार-बार सामने आया।
अगर मैंने पूछा—
“पैसे कैसे बचाएं?”
तो जवाब भी सामान्य था।
लेकिन जब मैंने उसे अपनी वास्तविक रकम दी—₹70,000 की सैलरी, करीब ₹56,716 का खर्च, ₹3,000 की SIP, ₹14,000 का किराया, retirement age, inflation और अपने goals—तब analysis ज्यादा specific हुआ।
यही बात छह महीने के खर्च के साथ भी हुई।
अगर सिर्फ पूछा होता कि “मेरा खर्च ज्यादा है क्या?”, तो शायद जवाब सामान्य होता।
लेकिन जब वास्तविक transactions दिए, तब ₹7,000 के miscellaneous UPI खर्च और ₹7,333 के food/dining खर्च का pattern सामने आया।
हालांकि यहां एक सावधानी भी समझ आई।
ज्यादा data देने का मतलब यह नहीं कि AI का जवाब अपने आप सही हो जाएगा।
अगर input गलत है, assumption अवास्तविक है या calculation में गलती है, तो AI उसी आधार पर गलत निष्कर्ष भी दे सकता है।
खासकर investment और retirement जैसे मामलों में numbers को independently verify करना जरूरी है।
मेरा सबक:
AI को जितना context देंगे, analysis उतना specific हो सकता है; लेकिन final financial decision से पहले उसके assumptions और calculations की जांच जरूरी है।
तो आखिर ChatGPT ने मेरे पैसे कितने सुधारे?
इन दो महीनों के बाद मुझे नहीं लगा कि ChatGPT ने मेरे लिए कोई “perfect financial plan” खोज लिया।
असल फायदा कहीं और था।
इसने मुझे अपने पैसों को एक साथ देखने में मदद की।
| सवाल | प्रयोग से सामने आया मुद्दा |
|---|---|
| पैसा कहां जा रहा है? | ₹14,333 के दो recurring खर्च सामने आए |
| कितना बच रहा है? | ₹13,284 का apparent surplus पूरी तरह निवेश नहीं हो रहा था |
| निवेश क्यों कर रहा हूं? | Goal और time horizon पहले तय करने की जरूरत समझ आई |
| ₹2 करोड़ काफी हैं? | Inflation और long-term expenses के साथ test करना जरूरी लगा |
| Side income संभव है? | 4 sales हुईं, लेकिन ₹4,000 का लक्ष्य पूरा नहीं हुआ |
| AI कितना मददगार है? | Specific data देने पर analysis ज्यादा उपयोगी लगा |
सबसे महत्वपूर्ण बात यह थी कि AI ने मुझे हर सवाल का final answer नहीं दिया।
उसने कई बार बेहतर सवाल पूछने में मदद की।
मेरे लिए यही इस पूरे experiment का सबसे बड़ा takeaway रहा।
पैसों के मामले में समस्या हमेशा यह नहीं होती कि हमें जानकारी नहीं है। कई बार समस्या यह होती है कि हम अपनी ही financial picture को एक साथ बैठकर नहीं देखते।
ChatGPT उस picture को व्यवस्थित करने में मदद कर सकता है—खर्चों को categories में बांट सकता है, अलग-अलग scenarios की तुलना कर सकता है, calculations में मदद कर सकता है और ऐसी चीजों पर सवाल उठा सकता है जिन्हें हम नजरअंदाज कर रहे हैं।
लेकिन वह financial adviser का automatic replacement नहीं है।
वह न future market returns की गारंटी दे सकता है, न यह बता सकता है कि कोई side hustle निश्चित रूप से सफल होगा और न ही भविष्य के आपके खर्चों को बिल्कुल सही अनुमानित कर सकता है।
इसलिए शायद AI को “मेरे लिए फैसला लेने वाला money manager” समझने के बजाय “मेरे साथ numbers पर सवाल करने वाला co-pilot” समझना ज्यादा व्यावहारिक है।
और मेरे इस प्रयोग का सबसे सीधा निष्कर्ष यही है—
पैसा संभालने की शुरुआत हमेशा ज्यादा कमाने से नहीं होती। कई बार शुरुआत सिर्फ यह देखने से होती है कि जो पैसा अभी है, वह जा कहां रहा है।