बेटी के भविष्य के लिए निवेश शुरू करने वाले माता-पिता के सामने अक्सर एक सवाल रहता है—पैसा ऐसी जगह लगाया जाए जहां सुरक्षा ज्यादा हो या ऐसी जगह जहां लंबी अवधि में बड़ा corpus बनने की संभावना हो?
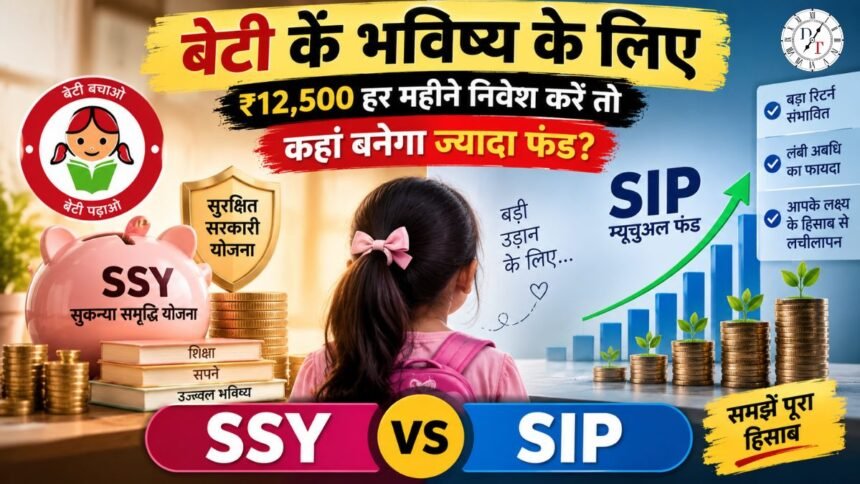
अगर हर महीने ₹12,500 निवेश करने की क्षमता है, तो यह रकम छोटी नहीं है। साल भर में यह ₹1.50 लाख होती है। लगातार 15 साल तक निवेश करने पर आपकी जेब से कुल ₹22.50 लाख निकलेंगे। अब असली सवाल यह है कि इस रकम को सुकन्या समृद्धि योजना यानी SSY में लगाया जाए या म्यूचुअल फंड की SIP में।
दोनों विकल्पों का मकसद भविष्य के लिए पैसा तैयार करना है, लेकिन उनका तरीका बिल्कुल अलग है।
पहले समझिए ₹12,500 का असली गणित
हर महीने ₹12,500 निवेश करने का सीधा मतलब है:
- मासिक निवेश: ₹12,500
- सालाना निवेश: ₹1,50,000
- 15 साल में कुल जमा: ₹22,50,000
इसके बाद मिलने वाला पैसा इस बात पर निर्भर करेगा कि आपने रकम किस माध्यम में लगाई है और उस पर कितना रिटर्न मिला है।
यहीं से SSY और SIP की तुलना दिलचस्प हो जाती है।
SSY में पैसा लगाने पर क्या होगा?
सुकन्या समृद्धि योजना सरकार की छोटी बचत योजनाओं में शामिल है और खासतौर पर बालिकाओं के लिए बनाई गई है। मौजूदा नियमों के मुताबिक पात्र बच्ची की उम्र खाता खोलते समय 10 साल से कम होनी चाहिए। इसमें एक वित्त वर्ष में अधिकतम ₹1.50 लाख जमा किए जा सकते हैं। योगदान 15 साल तक किया जाता है, जबकि खाते की परिपक्वता खाता खोलने की तारीख से 21 साल में होती है।
SSY की ब्याज दर सरकार द्वारा तय की जाती है और समय-समय पर इसमें बदलाव हो सकता है। इसलिए आज की ब्याज दर को पूरे 21 साल के लिए स्थायी मानना सही नहीं होगा।
Source के उदाहरण में 8.2% की दर मानकर ₹12,500 महीने के निवेश से करीब ₹43.18 लाख का अनुमानित फंड बताया गया है।
यानी यहां आपका फायदा सिर्फ जमा रकम से नहीं, बल्कि लंबे समय तक मिलने वाले ब्याज से बनता है।
SIP में यही रकम लगाने पर तस्वीर बदल जाती है
अब दूसरी तरफ म्यूचुअल फंड SIP को रखिए।
SIP में आप हर महीने एक निश्चित रकम म्यूचुअल फंड में लगाते हैं। इसमें रिटर्न बाजार के प्रदर्शन पर निर्भर करता है। यानी यहां 8%, 10%, 12% या इससे ज्यादा रिटर्न की संभावना हो सकती है, लेकिन कोई निश्चित गारंटी नहीं होती।
Source calculation में 15 साल के लिए 12% अनुमानित वार्षिक रिटर्न लिया गया है। इस आधार पर ₹12,500 मासिक SIP का कुल निवेश ₹22.50 लाख रहेगा, जबकि अनुमानित corpus करीब ₹59.49 लाख पहुंच सकता है।
यहां एक महत्वपूर्ण बात समझना जरूरी है—₹59.49 लाख कोई तय मिलने वाली रकम नहीं है। यह केवल 12% अनुमानित रिटर्न पर आधारित projection है। बाजार का वास्तविक प्रदर्शन अलग होने पर final amount भी बदल जाएगा।
दोनों में करीब ₹16 लाख का अंतर क्यों दिख रहा है?
अगर सिर्फ source के उदाहरण को देखें तो:
SSY: करीब ₹43.18 लाख
SIP: करीब ₹59.49 लाख
यानी अनुमानित अंतर करीब ₹16.31 लाख का दिखाई देता है।
लेकिन इसका मतलब यह नहीं कि SIP हर परिस्थिति में SSY से बेहतर है।
असल फर्क यह है कि SSY में सरकारी योजना की घोषित ब्याज दर लागू होती है, जबकि SIP में आपका पैसा बाजार से जुड़ा रहता है। इसलिए SIP में ज्यादा corpus की संभावना के साथ बाजार जोखिम भी मौजूद रहता है।
किसके लिए SSY ज्यादा उपयोगी हो सकती है?
अगर आपका पहला लक्ष्य बेटी के लिए एक अपेक्षाकृत सुरक्षित और निर्धारित नियमों वाली दीर्घकालीन बचत बनाना है, तो SSY आपके विचार में हो सकती है।
खासकर तब जब:
- बेटी की उम्र योजना की पात्रता के भीतर हो
- निवेश का उद्देश्य बेटी का भविष्य हो
- बाजार के उतार-चढ़ाव से बचना चाहते हों
- लंबी अवधि तक पैसा बनाए रखने में परेशानी न हो
SSY के नियमों और ब्याज दरों की जानकारी के लिए सरकारी स्रोत देखना बेहतर है।
SIP किस निवेशक के लिए बेहतर हो सकती है?
अगर आपकी नजर लंबी अवधि पर है और आप बाजार में उतार-चढ़ाव सहने के लिए तैयार हैं, तो SIP एक अलग तरह का विकल्प देती है।
SIP की सबसे बड़ी खासियत यह है कि आपको शुरुआत में बड़ी रकम लगाने की जरूरत नहीं होती। हर महीने एक निश्चित रकम निवेश करके धीरे-धीरे corpus तैयार किया जा सकता है।
लेकिन यहां market risk को नजरअंदाज नहीं किया जा सकता।
12% का उदाहरण सिर्फ गणना के लिए है, वादा नहीं।
क्या दोनों को साथ लेकर चलना संभव है?
जरूरी नहीं कि परिवार को केवल एक ही विकल्प चुनना पड़े।
अगर आर्थिक क्षमता हो तो निवेश को अलग-अलग उद्देश्यों के हिसाब से बांटने पर भी विचार किया जा सकता है। उदाहरण के लिए बेटी के नाम सुरक्षित दीर्घकालीन बचत के लिए SSY और अन्य लंबे लक्ष्य के लिए बाजार आधारित निवेश।
हालांकि कितना पैसा किस जगह लगाया जाए, यह आपकी आय, उम्र, लक्ष्य और जोखिम लेने की क्षमता पर निर्भर करता है।
सबसे जरूरी बात: रकम से ज्यादा जरूरी है समय
₹12,500 हर महीने निवेश करना तभी प्रभावी होगा जब निवेश लंबे समय तक लगातार चलता रहे।
15 साल में आपकी अपनी जमा राशि ₹22.50 लाख होगी। इसके बाद compounding और return आपके corpus को बढ़ाने में भूमिका निभाते हैं।
इसलिए बेटी के भविष्य के लिए निवेश में केवल यह देखना पर्याप्त नहीं है कि कौन सा विकल्प आज ज्यादा ब्याज दे रहा है। यह भी देखना चाहिए कि पैसा कब चाहिए, कितने समय तक निवेश कर सकते हैं और कितना जोखिम उठा सकते हैं।
निष्कर्ष
₹12,500 महीने की बचत से 15 साल में ₹22.50 लाख का निवेश तैयार हो सकता है। Source के उदाहरण में SSY के लिए करीब ₹43.18 लाख और 12% अनुमानित SIP return पर करीब ₹59.49 लाख का corpus दिखाया गया है।
लेकिन दोनों की तुलना केवल अंतिम रकम से करना सही नहीं होगा। SSY सुरक्षा और सरकारी योजना की संरचना पर आधारित विकल्प है, जबकि SIP ज्यादा रिटर्न की संभावना के साथ बाजार जोखिम लेकर चलती है।
इसलिए बेटी के भविष्य के लिए सही विकल्प वही होगा जो आपके financial goal, investment period और risk appetite से मेल खाता हो।