
Personal Finance: आज के समय में कमाई का बड़ा हिस्सा घर का किराया, EMI, बच्चों की पढ़ाई, राशन और रोजमर्रा के खर्चों में चला जाता है। ऐसे में बहुत से लोगों को लगता है कि निवेश शुरू करने के लिए हर महीने बड़ी रकम चाहिए। लेकिन अगर कोई व्यक्ति सिर्फ ₹1,000 महीने अलग रखता है, तो पांच साल में छोटी-छोटी बचत एक अच्छी रकम में बदल सकती है।
यह रकम कितनी होगी, इसका जवाब इस बात पर निर्भर करता है कि आप ₹1,000 को सिर्फ बचत के तौर पर रखते हैं या उसे किसी ऐसे विकल्प में लगाते हैं जहां उस पर ब्याज या रिटर्न भी मिलता है।
सबसे पहले सीधा हिसाब समझिए। अगर आप हर महीने ₹1,000 अलग रखते हैं, तो एक साल में ₹12,000 और पांच साल यानी 60 महीनों में कुल ₹60,000 आपकी जेब से निकलेंगे। इसके बाद मिलने वाली रकम निवेश के विकल्प और उसकी ब्याज दर या रिटर्न पर निर्भर करेगी।
सिर्फ पैसे बचाकर रखें तो कितना होगा?
अगर आप हर महीने ₹1,000 किसी सामान्य बचत के रूप में अलग रखते हैं और उस रकम पर कोई अतिरिक्त ब्याज नहीं मिलता, तो पांच साल बाद आपके पास सीधे ₹60,000 होंगे।
यानी पांच साल में आपकी अपनी जमा रकम:
₹1,000 × 60 महीने = ₹60,000
यह तरीका सबसे आसान है और इसमें बाजार का जोखिम नहीं होता, लेकिन इसका दूसरा पहलू यह है कि आपकी रकम पर कोई अतिरिक्त कमाई नहीं होती। महंगाई को ध्यान में रखें तो पांच साल बाद ₹60,000 की वास्तविक खरीद क्षमता आज की तुलना में कम हो सकती है।
यहीं से नियमित निवेश की जरूरत समझ में आती है।
₹1,000 की RD करें तो रकम कितनी बढ़ सकती है?
अगर यही ₹1,000 हर महीने किसी Recurring Deposit यानी RD में जमा किया जाए तो मूल रकम के साथ ब्याज भी जुड़ता है।
मसलन, India Post के 5 साल वाले RD की मौजूदा दर 6.7% सालाना है और ब्याज तिमाही आधार पर कंपाउंड होता है। इस दर पर ₹1,000 की मासिक जमा से पांच साल में लगभग ₹71,366 की मैच्योरिटी बनती है। इसमें आपकी कुल जमा ₹60,000 होगी, जबकि करीब ₹11,366 ब्याज से जुड़ते हैं।
यानी सिर्फ पैसे घर पर रखने की तुलना में RD में वही ₹1,000 हर महीने जमा करने पर रकम करीब ₹11 हजार ज्यादा हो सकती है—हालांकि वास्तविक ब्याज दर और नियम समय के साथ बदल सकते हैं।
पांच साल का मोटा हिसाब
| अवधि | आपकी कुल जमा | 6.7% RD पर अनुमानित राशि |
|---|---|---|
| 1 साल | ₹12,000 | करीब ₹12,442 |
| 2 साल | ₹24,000 | करीब ₹25,739 |
| 3 साल | ₹36,000 | करीब ₹39,949 |
| 4 साल | ₹48,000 | करीब ₹55,136 |
| 5 साल | ₹60,000 | करीब ₹71,366 |
ये आंकड़े मौजूदा 6.7% दर को पूरे पांच साल के लिए समान मानकर दिए गए हैं। वास्तविक निवेश में ब्याज दर या खाते के नियम अलग हो सकते हैं।
अगर ₹1,000 की SIP करें तो क्या होगा?
अब बात आती है Mutual Fund SIP की। SIP में भी आप हर महीने एक तय रकम निवेश करते हैं, लेकिन यहां RD की तरह ब्याज पहले से तय नहीं होता।
NISM के मुताबिक SIP एक ऐसा तरीका है जिसमें निवेशक तय अंतराल पर एक निश्चित रकम म्यूचुअल फंड में लगाता है। भविष्य का रिटर्न अनुमान के आधार पर कैलकुलेट किया जा सकता है, लेकिन वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करता है।
उदाहरण के लिए अगर सिर्फ गणना समझने के लिए 12% सालाना औसत रिटर्न मान लिया जाए, तो ₹1,000 की मासिक SIP पांच साल में करीब ₹82,500 के आसपास पहुंच सकती है।
इस स्थिति में:
- कुल निवेश: ₹60,000
- अनुमानित लाभ: करीब ₹22,500
- अनुमानित कुल मूल्य: करीब ₹82,500
लेकिन यहां सबसे महत्वपूर्ण बात यह है कि ₹82,500 कोई गारंटीड रकम नहीं है। 12% सिर्फ एक अनुमानित रिटर्न है। बाजार का प्रदर्शन कम या ज्यादा होने पर अंतिम रकम भी बदल जाएगी। SEBI के SIP Calculator में भी स्पष्ट किया गया है कि ऐसे कैलकुलेशन केवल illustration के लिए होते हैं और शेयर बाजार में रिटर्न निश्चित नहीं होता।
₹1,000 महीने की बचत का असली फायदा क्या है?
₹1,000 सुनने में छोटी रकम लग सकती है, लेकिन नियमितता इसकी सबसे बड़ी ताकत है।
मान लीजिए किसी व्यक्ति की शुरुआत में बड़ी रकम निवेश करने की क्षमता नहीं है। वह रोजाना लगभग ₹33 अलग रखकर महीने के अंत में ₹1,000 निवेश कर सकता है। पांच साल में उसकी जेब से ₹60,000 निकलेंगे।
यहां असली उपलब्धि सिर्फ ₹60,000 जमा होना नहीं है। असली फायदा यह है कि व्यक्ति के अंदर नियमित बचत और निवेश की आदत बनती है।
एक बार यह आदत बन जाए तो भविष्य में आय बढ़ने पर ₹1,000 को ₹2,000, फिर ₹3,000 या उससे ज्यादा किया जा सकता है।
पांच साल बाद ₹1,000 महीने की बचत कहां पहुंच सकती है?
तीन अलग-अलग तस्वीरों से इसे समझना आसान होगा:
पहला मामला—सिर्फ बचत:
हर महीने ₹1,000 अलग रखे → पांच साल में ₹60,000।
दूसरा मामला—RD:
हर महीने ₹1,000 RD में जमा करें → मौजूदा 6.7% दर को मानें तो करीब ₹71,366।
तीसरा मामला—SIP:
हर महीने ₹1,000 SIP में लगाएं → अगर उदाहरण के तौर पर 12% औसत सालाना रिटर्न मानें तो करीब ₹82,500।
यानी एक ही ₹1,000 की मासिक क्षमता अलग-अलग तरीके से इस्तेमाल करने पर पांच साल बाद अलग परिणाम दे सकती है।
लेकिन RD और SIP में सबसे बड़ा अंतर क्या है?
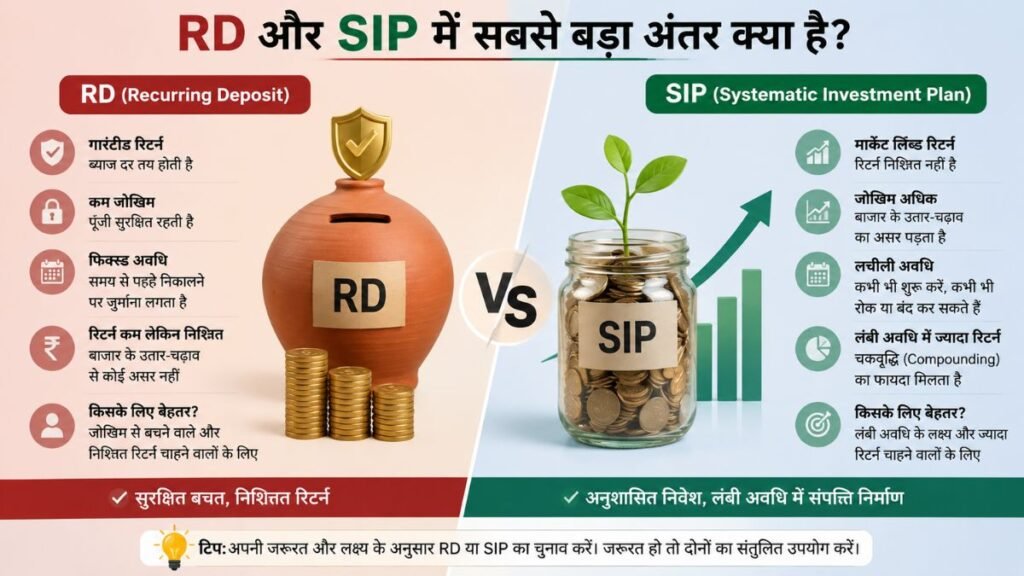
RD और SIP को केवल ज्यादा या कम रकम के आधार पर नहीं देखना चाहिए।
RD में ब्याज दर पहले से निर्धारित होती है और रिटर्न बाजार के उतार-चढ़ाव से प्रभावित नहीं होता। इसलिए जिन्हें निश्चितता और अपेक्षाकृत कम जोखिम चाहिए, उनके लिए RD एक विकल्प हो सकता है।
वहीं SIP में पैसा म्यूचुअल फंड के जरिए बाजार से जुड़ा होता है। इसमें लंबी अवधि में ज्यादा रिटर्न की संभावना हो सकती है, लेकिन नुकसान की संभावना भी रहती है। NISM भी स्पष्ट करता है कि SIP Calculator से मिलने वाला भविष्य का आंकड़ा वास्तविक रिटर्न की गारंटी नहीं है।
क्या पांच साल के लिए SIP करना सही है?
इसका जवाब हर व्यक्ति के लिए एक जैसा नहीं हो सकता।
अगर पैसा पांच साल बाद किसी निश्चित तारीख पर हर हाल में चाहिए, तो बाजार आधारित निवेश चुनने से पहले जोखिम को समझना जरूरी है। वहीं अगर आपका लक्ष्य लंबी अवधि का है और आप बाजार के उतार-चढ़ाव को सहन कर सकते हैं, तो SIP एक विकल्प हो सकता है।
म्यूचुअल फंड में निवेश करते समय केवल किसी कैलकुलेटर में 10%, 12% या 15% रिटर्न देखकर फैसला नहीं करना चाहिए। फंड का प्रकार, जोखिम, निवेश अवधि, खर्च और आपके वित्तीय लक्ष्य सभी महत्वपूर्ण हैं।
महंगाई को भी गणित में शामिल करें
बचत करते समय सिर्फ यह देखना पर्याप्त नहीं है कि पांच साल बाद खाते में कितने रुपये होंगे। यह भी देखना चाहिए कि उन पैसों से उस समय कितनी चीजें खरीदी जा सकेंगी।
अगर महंगाई लगातार बढ़ती है तो आज के ₹60,000 और पांच साल बाद के ₹60,000 की खरीद क्षमता समान नहीं होगी। यही कारण है कि लंबी अवधि के वित्तीय लक्ष्य के लिए केवल पैसे जमा करने के बजाय निवेश और रिटर्न की भूमिका भी महत्वपूर्ण हो जाती है।
छोटी बचत को बड़ा बनाने का तरीका क्या है?
अगर किसी व्यक्ति की शुरुआत ₹1,000 महीने से हो रही है तो सबसे जरूरी बात रकम नहीं बल्कि नियमितता है।
एक व्यावहारिक तरीका यह हो सकता है कि पहले ₹1,000 महीने की बचत को स्थिर किया जाए। कुछ समय बाद आय बढ़ने पर मासिक निवेश में छोटी-छोटी बढ़ोतरी की जाए।
उदाहरण के लिए:
- पहले साल ₹1,000 महीना
- आय बढ़ने पर ₹1,500 महीना
- आगे चलकर ₹2,000 महीना
- बोनस या अतिरिक्त आय का एक हिस्सा अलग निवेश
इस तरह निवेश की रकम समय के साथ बढ़ाई जा सकती है।
सिर्फ ₹1,000 से शुरुआत करने वालों के लिए जरूरी सावधानी
निवेश शुरू करने से पहले यह समझना जरूरी है कि हर वित्तीय उत्पाद हर व्यक्ति के लिए उपयुक्त नहीं होता।
अगर आपके पास अभी पर्याप्त emergency fund नहीं है, तो पहले कुछ महीनों के जरूरी खर्च के लिए अलग रकम बनाना महत्वपूर्ण हो सकता है। इसके बाद जोखिम क्षमता और लक्ष्य के अनुसार RD, FD, PPF या SIP जैसे विकल्पों पर विचार किया जा सकता है।
म्यूचुअल फंड SIP को बैंक RD की तरह गारंटीड रिटर्न वाला निवेश समझना गलती होगी। इसी तरह RD को भी केवल ज्यादा रिटर्न के लिए चुनना जरूरी नहीं है—उसकी असली ताकत निश्चितता और नियमित बचत की आदत है।
निष्कर्ष: रकम छोटी है, लेकिन शुरुआत बड़ी हो सकती है
हर महीने ₹1,000 बचाना अपने आप में बहुत बड़ी रकम नहीं है, लेकिन पांच साल तक लगातार बचाने पर यह ₹60,000 की मूल राशि तैयार कर देता है। अगर यही पैसा ब्याज देने वाले साधन में लगाया जाए तो रकम और बढ़ सकती है।
मौजूदा 6.7% पोस्ट ऑफिस RD दर को उदाहरण मानें तो पांच साल में करीब ₹71,366 बन सकते हैं। वहीं 12% अनुमानित SIP रिटर्न के आधार पर करीब ₹82,500 का आंकड़ा आता है, लेकिन SIP का यह रिटर्न निश्चित नहीं है।
इसलिए सवाल सिर्फ यह नहीं है कि “हर महीने ₹1,000 से कितना पैसा बनेगा?” असली सवाल यह है कि आप उस ₹1,000 को कितने समय तक नियमित रूप से बचा या निवेश कर सकते हैं।
छोटी रकम से शुरुआत करने में कोई नुकसान नहीं है। वित्तीय योजना में अक्सर बड़ी रकम से ज्यादा अहम लगातार निवेश करने की आदत होती है।
डिस्क्लेमर: यह लेख सामान्य वित्तीय जानकारी के उद्देश्य से है। RD की ब्याज दरें समय के साथ बदल सकती हैं और SIP/म्यूचुअल फंड का रिटर्न बाजार पर निर्भर करता है। निवेश से पहले अपने वित्तीय लक्ष्य, जोखिम क्षमता और कर संबंधी स्थिति को ध्यान में रखें। जरूरत होने पर SEBI-registered investment adviser से सलाह लें।