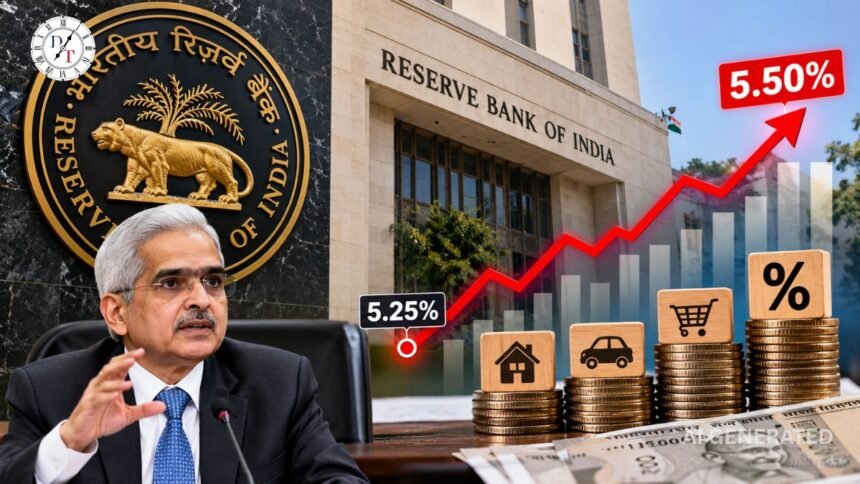
नई दिल्ली: भारत में एक बार फिर ब्याज दरों के बढ़ने की संभावना मजबूत हो गई है। Reserve Bank of India (RBI) की Monetary Policy Committee (MPC) की बैठक 5 से 7 अक्टूबर 2026 तक चल रही है और ज्यादातर economists तथा bankers को उम्मीद है कि केंद्रीय बैंक repo rate में 25 basis points यानी 0.25 प्रतिशत की बढ़ोतरी कर सकता है।
अगर ऐसा होता है तो repo rate मौजूदा 5.25% से बढ़कर 5.50% हो जाएगा। यह फरवरी 2023 के बाद RBI की पहली rate hike होगी। हालांकि, अंतिम फैसला MPC की बैठक के बाद 7 अक्टूबर को घोषित किया जाएगा।
इस बार RBI के सामने स्थिति कुछ अलग है। एक तरफ भारत की economic growth मजबूत बनी हुई है, लेकिन दूसरी तरफ crude oil की कीमतें $100 प्रति barrel से ऊपर जा चुकी हैं, West Asia crisis के कारण supply risks बढ़े हैं और retail inflation लगातार ऊपर जा रही है। साथ ही अमेरिका और जापान जैसे प्रमुख central banks भी monetary policy को सख्त कर रहे हैं।
RBI के सामने Rate Hike की नौबत क्यों आई?
RBI का primary mandate price stability बनाए रखना है, जबकि growth को भी support करना उसकी broader policy framework का हिस्सा है।
अभी inflationary pressures कई दिशाओं से बन रहे हैं।
1. Crude Oil $100 के पार
West Asia में जारी geopolitical तनाव ने crude oil prices को काफी ऊपर पहुंचा दिया है।
Brent crude सितंबर के अंत में करीब $103 प्रति barrel पर था, जबकि RBI के FY27 assumptions में crude का average करीब $85 माना गया था। सितंबर में crude एक समय लगभग $113 प्रति barrel तक भी पहुंच गया था।
भारत अपनी crude oil जरूरतों का बड़ा हिस्सा import करता है। इसलिए अंतरराष्ट्रीय oil prices में तेजी का असर:
- पेट्रोल-डीजल;
- transportation;
- aviation fuel;
- manufacturing;
- logistics;
- और अंततः consumer prices
पर पड़ सकता है।
यानी crude महंगा होने से inflation सिर्फ fuel category तक सीमित नहीं रहती, बल्कि economy में broader cost pressure पैदा हो सकता है।
2. Retail Inflation फिर बढ़ रही है
भारत की CPI inflation जुलाई 2026 में 4.45% थी, जो अगस्त में बढ़कर 4.82% हो गई।
यह RBI के 4% inflation target से ऊपर है। Economists का अनुमान है कि आने वाले महीनों में crude और food-price pressures के कारण inflation और ऊपर जा सकती है।
RBI का inflation target 4% है, जिसके आसपास 2% से 6% की tolerance band है।
हालांकि मौजूदा inflation अभी 6% की upper tolerance limit से नीचे है, लेकिन अगर यह तेजी से बढ़ती है तो RBI को पहले से preventive action लेने की जरूरत पड़ सकती है।
3. Food Inflation का दबाव
महंगाई की चिंता केवल crude तक सीमित नहीं है।
अगस्त में food inflation करीब 5.95% रही, जो जुलाई के 5.52% से ज्यादा है। कमजोर और uneven monsoon conditions को लेकर भी चिंता है, जिससे कुछ agricultural commodities की कीमतों पर दबाव बढ़ सकता है।
अगर food prices और fuel prices एक साथ बढ़ते हैं, तो headline inflation को नीचे लाना RBI के लिए मुश्किल हो सकता है।
4. Global Central Banks भी Rates बढ़ा रहे हैं
भारत के लिए एक और चुनौती global interest-rate environment है।
अमेरिकी Federal Reserve ने सितंबर में policy rate 25 basis points बढ़ाकर 3.75%-4.00% किया। Japan ने भी अपनी policy rate बढ़ाई है।
जब अमेरिका जैसे बड़े market में yields बढ़ती हैं, तो international investors के लिए US assets ज्यादा आकर्षक हो सकते हैं।
भारत में interest rates बहुत कम रहने पर:
- capital outflows का risk बढ़ सकता है;
- रुपये पर दबाव आ सकता है;
- imported inflation बढ़ सकती है।
इसीलिए RBI के लिए global rate cycle को पूरी तरह नजरअंदाज करना मुश्किल है।
Economists के Poll में क्या आया?
Times Now की रिपोर्ट में जिस expectation का जिक्र है, वह अब दूसरे independent polls से भी broadly support हो रही है।
Economic Times के 21 economists और bank executives के poll में 20 ने 25 bps hike की उम्मीद जताई, जबकि केवल एक ने repo rate को unchanged रखने का अनुमान लगाया।
Moneycontrol के 19 economists, treasury heads और fixed-income experts के poll में भी majority ने repo rate को 5.50% तक बढ़ाने का अनुमान लगाया है।
Reuters के poll में भी करीब 60% economists ने 25 bps hike की उम्मीद जताई है।
यानी rate hike अब market का fringe scenario नहीं, बल्कि base-case expectation बन चुका है।
क्या RBI एक ही बार Rate बढ़ाएगा?
यह सबसे बड़ा सवाल है।
कई economists का मानना है कि अगर inflation और crude elevated रहे तो अक्टूबर की hike के बाद दिसंबर में एक और 25 bps increase हो सकता है।
कुछ analysts अगले साल तक कुल 50 से 100 basis points तक tightening की संभावना देख रहे हैं।
SBI Research ने भी अक्टूबर और दिसंबर में 25-25 bps hikes की सिफारिश की है। दूसरी ओर, कुछ economists का मानना है कि RBI को अभी केवल एक hike करके आगे के inflation data का इंतजार करना चाहिए।
इसलिए अक्टूबर का फैसला महत्वपूर्ण जरूर है, लेकिन उससे भी ज्यादा महत्वपूर्ण होगा RBI का forward guidance।
RBI के लिए Growth भी एक Positive Factor है
अगर economy कमजोर होती, तो rate hike RBI के लिए ज्यादा कठिन फैसला होता।
लेकिन फिलहाल भारत की GDP growth मजबूत है।
April-June quarter में real GDP growth 7.8% रही, जो RBI के अनुमान से करीब 80 basis points ज्यादा थी। High-frequency indicators में कुछ moderation दिखी है, लेकिन overall growth narrative अभी भी resilient है।
यही वजह है कि RBI के पास inflation को control करने के लिए थोड़ी policy space है।
Yes Bank के chief economist Indranil Pan के मुताबिक economy West Asia crisis के shocks को अब तक withstand कर रही है, जिससे moderate monetary tightening को absorb करने का confidence बढ़ा है।
आम आदमी पर क्या होगा असर?
अगर repo rate 25 bps बढ़ता है, तो इसका असर धीरे-धीरे banking system में दिखाई दे सकता है।
Home Loan
Floating-rate home loans वाले borrowers के लिए EMI बढ़ सकती है या loan tenure लंबा हो सकता है।
हालांकि actual impact इस बात पर निर्भर करेगा कि bank अपनी external benchmark lending rate और loan pricing को कितना adjust करता है।
Personal Loan
Personal loans और दूसरे floating-rate loans की cost बढ़ सकती है।
इसका असर खास तौर पर नए borrowers पर जल्दी दिखाई दे सकता है।
Auto Loan
Car और two-wheeler loans महंगे हो सकते हैं, जिससे monthly EMI बढ़ सकती है।
Fixed Deposits
Rate hikes का दूसरा पहलू depositors के लिए सकारात्मक हो सकता है।
Banks अगर deposit rates बढ़ाते हैं तो FD और अन्य fixed-income products पर returns बेहतर हो सकते हैं।
हालांकि rate transmission तुरंत और समान रूप से हर bank में नहीं होता।
अगर Repo Rate बढ़ा तो EMI कितनी बढ़ेगी?
मान लीजिए किसी borrower के पास ₹50 लाख का 20 साल का floating-rate home loan है और उसकी interest rate 8.5% से बढ़कर 8.75% हो जाती है।
ऐसी स्थिति में EMI लगभग ₹43,391 से बढ़कर ₹44,171 हो सकती है—यानी करीब ₹780 प्रति महीने की वृद्धि।
लेकिन यह सिर्फ illustrative calculation है। वास्तविक EMI में बदलाव bank के benchmark, outstanding principal, remaining tenure और rate-reset mechanism पर निर्भर करेगा।
इसलिए 25 bps repo hike का मतलब हर borrower की EMI में ठीक 25 bps की वृद्धि होना नहीं है। Pasted text
Investors पर क्या असर होगा?
Rate hike का असर अलग-अलग asset classes पर अलग हो सकता है।
Banking Stocks
Banks के लिए शुरुआत में mixed impact हो सकता है।
Higher rates से lending yields बढ़ सकते हैं, लेकिन deposit costs भी बढ़ सकती हैं। इसलिए Net Interest Margin (NIM) पर असर इस बात पर निर्भर करेगा कि banks loan और deposit rates को किस गति से reprice करते हैं।
NBFCs
NBFCs के लिए borrowing cost बढ़ने का risk ज्यादा महत्वपूर्ण हो सकता है।
अगर funding costs तेजी से बढ़ती हैं लेकिन borrowers को पूरी cost pass through नहीं की जा सकती, तो margins पर दबाव आ सकता है।
Real Estate
Higher home-loan rates housing demand को प्रभावित कर सकती हैं, खासकर price-sensitive buyers के बीच।
Consumer Sector
Higher borrowing costs discretionary consumption को कुछ हद तक धीमा कर सकते हैं।
Bonds
Rate hike की expectation bond yields पर upward pressure डाल सकती है। हालांकि अगर hike पहले से market में priced-in है, तो actual announcement का incremental impact सीमित भी रह सकता है।
Rupee के लिए Rate Hike क्यों महत्वपूर्ण है?
भारत और अमेरिका के बीच interest-rate differential भी RBI के लिए महत्वपूर्ण factor है।
भारत की 10-year government bond yield और US 10-year yield के बीच spread हाल के वर्षों के सबसे निचले स्तरों में पहुंच गया है—करीब 189 basis points।
अगर US rates बढ़ते रहते हैं और India rates unchanged रहते हैं, तो relative attractiveness कम हो सकती है।
25 bps hike रुपये और Indian assets के लिए कुछ support दे सकता है, हालांकि currency पर crude prices और global risk sentiment का असर भी बहुत महत्वपूर्ण रहेगा।
क्या Inflation 6% के ऊपर जा सकती है?
कुछ economists को इस संभावना की चिंता है।
Canara Bank के chief economist Madhavan Kutty G. का अनुमान है कि अगर geopolitical tensions और crude prices इसी तरह बने रहे, तो Q3 inflation 6.2%-6.3% तक पहुंच सकती है।
IDFC First Bank ने December quarter inflation करीब 6.1% रहने का अनुमान दिया है, जबकि Bandhan AMC ने भी 6% से ऊपर जाने की संभावना जताई है।
अगर ऐसे forecasts सही साबित होते हैं, तो RBI के लिए केवल एक 25 bps hike पर्याप्त होगा या नहीं, यह बड़ा सवाल बन सकता है।
RBI के सामने सबसे बड़ा Dilemma
RBI को दो competing objectives के बीच balance करना होगा।
पहला: Inflation को फिर से target की ओर लाना।
दूसरा: Strong economic growth को unnecessarily नुकसान न पहुंचाना।
अभी growth मजबूत है, इसलिए inflation को लेकर preventive tightening की गुंजाइश है।
लेकिन अगर West Asia crisis के कारण crude बहुत ज्यादा महंगा रहता है, तो rate hikes inflation को पूरी तरह नियंत्रित नहीं कर पाएंगे क्योंकि मूल समस्या supply-side shock होगी।
बहुत aggressive tightening दूसरी तरफ domestic demand को कमजोर कर सकती है।
यही कारण है कि economists का एक वर्ग केवल gradual 25 bps hikes की वकालत कर रहा है। Pasted text
क्या RBI इस बार Rate नहीं बढ़ा सकता?
हाँ, यह संभावना पूरी तरह खत्म नहीं हुई है।
Bank of Baroda के chief economist Madan Sabnavis ने rate hike के खिलाफ contrarian view दिया है। उनका तर्क है कि अगस्त में जो macro risks थे, उनमें बहुत बड़ा बदलाव नहीं हुआ है और अभी rate hike festival-season spending को प्रभावित कर सकती है।
L&T के group chief economist Sachchidanand Shukla ने भी इस meeting में rate change न करने की संभावना जताई है।
इसलिए 25 bps hike की संभावना ज्यादा होने के बावजूद इसे official decision मानना जल्दबाजी होगी।
RBI का Repo Rate इतिहास
Repo rate को आखिरी बार फरवरी 2023 में बढ़ाकर 6.50% किया गया था।
इसके बाद 2025 में RBI ने कुल 125 basis points की cumulative cuts कीं और दिसंबर 2025 में repo rate को 5.25% पर लाया गया। इसके बाद पिछली चार policy reviews में rate unchanged रहा।
अगर अक्टूबर 2026 में 25 bps hike होता है, तो यह करीब साढ़े तीन साल से ज्यादा समय बाद पहला rate increase होगा।
आगे क्या देखना सबसे जरूरी है?
7 अक्टूबर को सिर्फ repo rate पर नजर रखना पर्याप्त नहीं होगा।
Investors और borrowers को RBI के policy statement में इन संकेतों पर ध्यान देना चाहिए:
- FY27 inflation forecast;
- FY27 GDP forecast;
- policy stance;
- crude oil पर RBI का assessment;
- liquidity management;
- रुपये की स्थिति;
- और दिसंबर की अगली policy meeting को लेकर Governor का guidance।
अगर RBI inflation forecast बढ़ाता है और hawkish tone अपनाता है, तो market आगे की hikes को price कर सकता है।
अगर RBI केवल 25 bps hike करके इसे one-off या data-dependent कदम बताता है, तो market reaction अपेक्षाकृत नरम हो सकती है।
Bottom Line
RBI की अक्टूबर MPC meeting में 25 basis points की repo rate hike की संभावना अब काफी मजबूत है। इससे repo rate 5.25% से 5.50% हो सकता है। ET poll में 21 में से 20 economists और bank executives ने hike का अनुमान लगाया है, जबकि Reuters poll में करीब 60% economists ने भी 25 bps increase की उम्मीद जताई है।
इसके पीछे तीन बड़े कारण हैं—महंगाई का दोबारा बढ़ना, crude oil का $100 से ऊपर जाना और global central banks का hawkish होना। दूसरी तरफ भारत की 7.8% GDP growth RBI को tightening absorb करने का confidence देती है।
आम आदमी के लिए rate hike का मतलब floating-rate loans की लागत बढ़ने की संभावना है, जबकि depositors को higher FD rates का फायदा मिल सकता है।
लेकिन असली कहानी 25 bps की hike से आगे है। अगर crude और inflation अगले कुछ महीनों में ऊंचे बने रहे, तो दिसंबर में दूसरी hike की संभावना भी बढ़ सकती है। वहीं inflation जल्दी नियंत्रित होती है तो RBI आगे की tightening रोक सकता है।
इसलिए 7 अक्टूबर का policy decision सिर्फ इस बात का जवाब नहीं देगा कि “Repo Rate बढ़ेगा या नहीं?” बल्कि यह भी संकेत देगा कि भारत में आने वाला interest-rate cycle कितना लंबा और कितना aggressive हो सकता है।
यह लेख उपलब्ध economic forecasts और expert expectations पर आधारित है। अंतिम monetary-policy decision RBI MPC की आधिकारिक घोषणा पर निर्भर करेगा।