
विशेष लेख | 8 नवम्बर | ऐतिहासिक घटना | भारतीय अर्थव्यवस्था
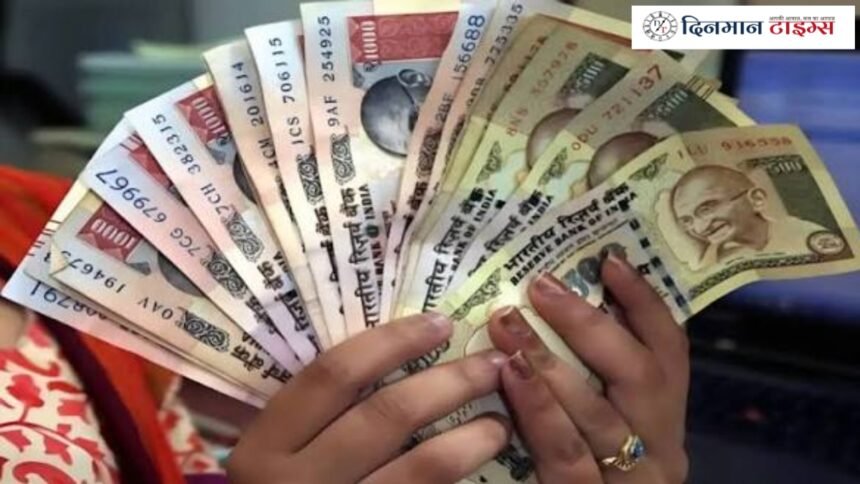
8 नवम्बर 2016 की रात देश के करोड़ों लोगों के पास मौजूद 500 और 1,000 रुपये के नोट अचानक वैध मुद्रा नहीं रहे। एक टेलीविजन संबोधन में घोषित इस फैसले ने नकदी, बैंकिंग, कारोबार, घरेलू बचत और डिजिटल भुगतान की दुनिया को झकझोर दिया। सरकार ने इसे काले धन, जाली नोट और आतंक वित्तपोषण के खिलाफ निर्णायक कदम बताया; इसके बाद के वर्षों में इसके आर्थिक लाभ, सामाजिक लागत और दीर्घकालीन प्रभाव पर बहस जारी रही।
भारत के आर्थिक इतिहास में 8 नवम्बर 2016 एक ऐसी तारीख है जिसे शायद ही कोई भूल सके। इसी दिन रात प्रधानमंत्री नरेंद्र मोदी ने राष्ट्र के नाम संबोधन में घोषणा की कि उस समय प्रचलन में मौजूद महात्मा गांधी सीरीज के 500 और 1,000 रुपये के पुराने बैंक नोट आधी रात से वैध मुद्रा नहीं रहेंगे। इस फैसले को आम बोलचाल में नोटबंदी और आधिकारिक विमर्श में विमुद्रीकरण कहा गया। भारतीय रिजर्व बैंक (RBI) ने इन नोटों को ‘Specified Bank Notes’ यानी निर्दिष्ट बैंक नोट के रूप में दर्ज किया।
यह कदम अचानक लागू हुआ और इसका असर देश के लगभग हर हिस्से पर पड़ा। नकदी पर निर्भर छोटे कारोबार, कृषि मंडियां, दैनिक मजदूरी, परिवहन, घरेलू खरीदारी और आम परिवारों की बचत सीधे प्रभावित हुई। दूसरी ओर, सरकार ने इसे बेहिसाब नकदी, जाली मुद्रा, भ्रष्टाचार और आतंकवादी गतिविधियों की फंडिंग पर चोट करने के साथ अर्थव्यवस्था को अधिक औपचारिक तथा डिजिटल बनाने की पहल बताया। दस वर्ष बाद इस फैसले को याद करना उसके घोषित उद्देश्यों, वास्तविक आंकड़ों, मानवीय अनुभवों और संस्थागत परिणामों का संतुलित मूल्यांकन करने का अवसर है।
8 नवम्बर की रात क्या हुआ था?
प्रधानमंत्री का संबोधन 8 नवम्बर 2016 को रात लगभग 8:15 बजे प्रसारित हुआ। घोषणा के अनुसार, तत्कालीन 500 और 1,000 रुपये के पुराने नोट 8 नवम्बर की आधी रात के बाद वैध मुद्रा नहीं रहेंगे। इसका अर्थ यह था कि 9 नवम्बर से इन नोटों का सामान्य लेन-देन में इस्तेमाल नहीं किया जा सकता था। हालांकि लोगों को निर्धारित अवधि में बैंक खातों में नोट जमा करने और तय नियमों के तहत बदलने की सुविधा दी गई।
सरकार ने 8 नवम्बर 2016 को जारी अधिसूचना के जरिए इन नोटों का कानूनी मुद्रा का दर्जा वापस लिया। RBI की 8 नवम्बर की सूचना में भी कहा गया कि 500 और 1,000 रुपये के तत्कालीन नोटों का Legal Tender Status वापस लिया जा रहा है। 10 नवम्बर से बैंक शाखाओं में पुराने नोट जमा करने और विनिमय की प्रक्रिया शुरू हुई। शुरुआती दिनों में नकदी निकासी और नोट बदलने की सीमाएं तय की गईं, जिन्हें समय-समय पर बदला गया।
सरकार और RBI ने लोगों को पुराने नोट जमा करने के लिए 30 दिसम्बर 2016 तक का समय दिया। बैंक शाखाओं और डाकघरों के माध्यम से जमा की व्यवस्था की गई, जबकि कुछ विशेष परिस्थितियों में RBI के जरिए बाद की अवधि में भी जमा की अनुमति दी गई। अस्पतालों, रेलवे टिकट काउंटरों और कुछ आवश्यक सेवाओं के लिए शुरुआती दिनों में सीमित अपवाद भी घोषित किए गए।
कितनी बड़ी थी नोटबंदी?
नोटबंदी का पैमाना समझने के लिए उस समय प्रचलित मुद्रा के आंकड़े महत्वपूर्ण हैं। RBI के अनुसार, 8 नवम्बर 2016 को 500 और 1,000 रुपये के निर्दिष्ट बैंक नोटों का कुल मूल्य लगभग 15.44 लाख करोड़ रुपये था। इन नोटों का मूल्य उस समय प्रचलन में मौजूद कुल बैंक नोटों के मूल्य का करीब 86.9 प्रतिशत था। यानी देश की नकदी व्यवस्था का बहुत बड़ा हिस्सा एक ही घोषणा के बाद सामान्य लेन-देन के लिए अनुपलब्ध हो गया।
नोटों की कमी को पूरा करने के लिए नए डिजाइन और आकार के बैंक नोट जारी किए गए। 2,000 रुपये का नया नोट और नई महात्मा गांधी सीरीज के 500 रुपये के नोट प्रचलन में आए। इसके बाद 200, 100, 50, 20 और 10 रुपये के नए डिजाइन वाले नोट भी जारी किए गए। नई मुद्रा को छापने, देशभर में पहुंचाने, एटीएम को नए आकार के नोटों के अनुरूप ढालने और बैंक शाखाओं में नकदी उपलब्ध कराने का काम एक बड़े प्रशासनिक अभियान में बदल गया।
सरकार ने क्या उद्देश्य बताए?
सरकार ने नोटबंदी के कई उद्देश्य गिनाए थे। इनमें काले धन को नकदी के रूप में रखने वालों पर कार्रवाई, जाली भारतीय मुद्रा पर रोक, आतंकवाद और उग्रवादी गतिविधियों के वित्तपोषण को बाधित करना, भ्रष्टाचार पर अंकुश, कर आधार का विस्तार, अनौपचारिक अर्थव्यवस्था को औपचारिक दायरे में लाना और डिजिटल भुगतान को बढ़ावा देना शामिल था। सरकार का तर्क था कि बड़ी मात्रा में नकदी का औपचारिक बैंकिंग प्रणाली में आना जमा और लेन-देन की जांच को आसान बनाएगा।
सरकार ने यह भी कहा कि बैंक खातों में जमा होने वाली बड़ी रकम की जांच से संदिग्ध लेन-देन की पहचान की जा सकेगी। कर विभाग को ऐसे खातों और जमाओं की पड़ताल का अवसर मिलेगा जिनका संबंध घोषित आय से मेल नहीं खाता। इस दृष्टि से नोटबंदी को केवल मुद्रा बदलने की कार्रवाई नहीं, बल्कि वित्तीय पारदर्शिता और औपचारिक अर्थव्यवस्था की दिशा में एक व्यापक कदम बताया गया।
बैंकों के बाहर कतारें और नकदी संकट
घोषणा के बाद पुराने नोट बदलने और जमा करने के लिए बैंक शाखाओं तथा एटीएम के बाहर लंबी कतारें लग गईं। शुरुआती दिनों में नए नोटों की उपलब्धता सीमित थी। एटीएम में पुराने नोटों के आकार के अनुरूप मशीनों को नए नोटों के हिसाब से पुनः व्यवस्थित करना पड़ा। नकदी निकासी की सीमाएं, बैंक शाखाओं में भीड़ और बार-बार बदलते नियमों ने लोगों के लिए अनिश्चितता पैदा की।
नकदी पर निर्भर क्षेत्रों में इसका असर विशेष रूप से महसूस किया गया। छोटे दुकानदारों, रेहड़ी-पटरी कारोबारियों, दिहाड़ी मजदूरों, किसानों, ग्रामीण बाजारों और असंगठित क्षेत्र के कामगारों को भुगतान और खरीदारी में कठिनाइयों का सामना करना पड़ा। जिन परिवारों की बचत बैंक खातों के बजाय नकद में रखी थी, उन्हें भी पुराने नोट जमा कराने के लिए समय और दस्तावेजी प्रक्रिया से गुजरना पड़ा।
RBI ने बाद में अपनी प्रारंभिक समीक्षा में माना कि नकदी की कमी से आर्थिक गतिविधियों के कुछ क्षेत्रों पर असर पड़ा। बैंक नोटों की पुनः आपूर्ति बढ़ने के साथ स्थिति में सुधार हुआ। RBI के मार्च 2017 के प्रारंभिक आकलन के अनुसार, प्रभावित क्षेत्रों में व्यवधान मुख्यतः नवम्बर और दिसम्बर 2016 में अधिक महसूस हुआ और फरवरी 2017 के मध्य तक इसका प्रभाव काफी हद तक कम हो गया। हालांकि अलग-अलग व्यवसायों, परिवारों और राज्यों पर पड़े असर की तीव्रता समान नहीं थी।
कितनी पुरानी मुद्रा वापस आई?
नोटबंदी के परिणामों पर बहस में सबसे अधिक उद्धृत आंकड़ों में से एक पुराने नोटों की वापसी का है। RBI की 2017-18 की वार्षिक रिपोर्ट के अनुसार, 8 नवम्बर 2016 को प्रचलन में मौजूद निर्दिष्ट बैंक नोटों का सत्यापन के बाद कुल मूल्य 15.41793 लाख करोड़ रुपये था। इनमें से 15.31073 लाख करोड़ रुपये मूल्य के नोट वापस आए। यह कुल मूल्य का लगभग 99.3 प्रतिशत था।
इस आंकड़े का अर्थ यह है कि लगभग पूरा प्रतिबंधित नोट-मूल्य बैंकिंग प्रणाली में लौट आया। इससे नोटबंदी के उस शुरुआती अनुमान पर सवाल उठे जिसमें बड़ी मात्रा में काली नकदी के वापस न आने और उसके स्वतः बेकार हो जाने की संभावना जताई गई थी। हालांकि नोटों का बैंकिंग प्रणाली में लौटना अपने आप में यह साबित नहीं करता कि जमा की गई हर रकम वैध थी। संदिग्ध जमाओं की पहचान, कर जांच और वित्तीय अनियमितताओं पर कार्रवाई अलग प्रक्रियाएं हैं।
सरकार ने नोटबंदी के बाद संदिग्ध जमाओं, करदाताओं की संख्या, डिजिटल लेन-देन और औपचारिक अर्थव्यवस्था के विस्तार को इसके परिणामों में गिनाया। लेकिन केवल जमा हुए नोटों की कुल राशि या डिजिटल भुगतान में वृद्धि से नीति की समग्र सफलता का निष्कर्ष निकालना उचित नहीं होगा। इसके लिए कर अनुपालन, नकली नोटों, रोजगार, उत्पादन, निवेश, लागत और दीर्घकालीन आर्थिक व्यवहार जैसे अनेक संकेतकों का अध्ययन जरूरी है।
डिजिटल भुगतान को मिला प्रोत्साहन
नकदी की कमी के दौरान लोगों और कारोबारों ने कार्ड, मोबाइल वॉलेट, इंटरनेट बैंकिंग और अन्य इलेक्ट्रॉनिक माध्यमों का उपयोग बढ़ाया। छोटे व्यापारियों ने भी डिजिटल भुगतान स्वीकार करने के विकल्प तलाशे। इस दौर में डिजिटल लेन-देन के प्रति जागरूकता बढ़ी और नकदी के विकल्पों पर सार्वजनिक चर्चा तेज हुई। सरकार ने भी डिजिटल भुगतान को प्रोत्साहित करने के लिए कई उपायों की घोषणा की।
हालांकि डिजिटल भुगतान का विस्तार केवल नोटबंदी का परिणाम नहीं था। स्मार्टफोन और इंटरनेट की पहुंच, बैंक खातों का विस्तार, भुगतान प्रणालियों का विकास, UPI जैसे प्लेटफॉर्म और बाद की नीतियों ने भी इसमें भूमिका निभाई। इसलिए डिजिटल भुगतान में बाद के वर्षों में हुई वृद्धि को किसी एक फैसले का सीधा और एकमात्र परिणाम बताना आर्थिक रूप से अतिसरलीकरण होगा।
अर्थव्यवस्था पर प्रभाव: अलग-अलग आकलन
नोटबंदी के आर्थिक प्रभाव को लेकर सरकारी संस्थानों और स्वतंत्र शोधकर्ताओं के निष्कर्षों में अंतर रहा। RBI के शुरुआती आकलन ने कहा कि नकदी की कमी से कुछ क्षेत्रों में अस्थायी व्यवधान आया और पुनर्मुद्रीकरण के साथ इसका प्रभाव कम हुआ। दूसरी ओर, अंतरराष्ट्रीय अकादमिक शोध ने रोजगार, उत्पादन और बैंक ऋण पर नकदी संकट के नकारात्मक प्रभाव दर्ज किए।
Quarterly Journal of Economics में प्रकाशित Gabriel Chodorow-Reich, Gita Gopinath, Prachi Mishra और Abhinav Narayanan के शोध ने जिलों के स्तर पर नकदी की उपलब्धता में अंतर का अध्ययन किया। शोध में अधिक गंभीर नकदी झटके वाले क्षेत्रों में आर्थिक गतिविधि, रोजगार और बैंक ऋण में सापेक्ष गिरावट तथा वैकल्पिक भुगतान तकनीकों को तेजी से अपनाने के संकेत मिले। शोधकर्ताओं ने पाया कि उत्पादन और रोजगार पर प्रभाव कुछ महीनों में कम हुआ, लेकिन शुरुआती व्यवधान वास्तविक था।
अर्थशास्त्री अमर्त्य लाहिड़ी के 2020 में प्रकाशित विश्लेषण ने भी घोषित उद्देश्यों की उपलब्धियों को सीमित बताया और उत्पादन तथा रोजगार की लागत पर चर्चा की। दूसरी ओर, सरकार ने कर आधार, डिजिटल भुगतान, औपचारिकता और संदिग्ध लेन-देन की जांच को सकारात्मक परिणामों के रूप में प्रस्तुत किया। इस विषय पर संतुलित निष्कर्ष यही है कि नोटबंदी का प्रभाव बहुआयामी था और उसके लाभ-हानि को एक ही पैमाने से नहीं मापा जा सकता।
सुप्रीम कोर्ट का फैसला और कानूनी बहस
नोटबंदी की वैधानिकता को सुप्रीम कोर्ट में चुनौती दी गई। 2 जनवरी 2023 को पांच न्यायाधीशों की संविधान पीठ ने 4:1 के बहुमत से 8 नवम्बर 2016 की नोटबंदी की निर्णय-प्रक्रिया को वैध ठहराया। बहुमत ने माना कि केंद्र सरकार द्वारा RBI के केंद्रीय बोर्ड से परामर्श और अपनाई गई प्रक्रिया में कानूनी दोष नहीं था।
हालांकि न्यायमूर्ति बी. वी. नागरत्ना ने असहमति जताई। उनके मत में इतनी व्यापक कार्रवाई अध्यादेश या संसद के कानून के माध्यम से होनी चाहिए थी और केंद्र की अधिसूचना की प्रक्रिया पर प्रश्न उठाए गए। यह समझना जरूरी है कि सुप्रीम कोर्ट का फैसला मुख्यतः निर्णय की वैधानिक प्रक्रिया और अधिकार-क्षेत्र से संबंधित था; उसने नोटबंदी के हर आर्थिक परिणाम या घोषित नीति-लक्ष्य की सफलता पर अंतिम आर्थिक प्रमाणपत्र नहीं दिया। कानूनी वैधता और आर्थिक प्रभावशीलता दो अलग प्रश्न हैं।
नोटबंदी की विरासत: बहस अब भी जारी
नोटबंदी ने भारत की अर्थव्यवस्था में नकदी के महत्व, बैंकिंग व्यवस्था की क्षमता, डिजिटल भुगतान, कर अनुपालन और अनौपचारिक क्षेत्र की संवेदनशीलता पर नई बहस शुरू की। इसने यह भी दिखाया कि मुद्रा केवल लेन-देन का साधन नहीं, बल्कि रोजमर्रा की आजीविका, छोटे कारोबार और सामाजिक सुरक्षा का आधार है। किसी बड़े मौद्रिक बदलाव के लिए नीति के उद्देश्य जितने महत्वपूर्ण हैं, उतनी ही महत्वपूर्ण उसकी तैयारी, संचार व्यवस्था, नकदी उपलब्धता और प्रभावित समूहों के लिए सुरक्षा उपाय भी हैं।
8 नवम्बर 2026 को इस फैसले के दस वर्ष पूरे हो रहे हैं। एक दशक बाद नोटबंदी को न तो केवल एक निर्णायक सफलता के रूप में देखना पर्याप्त है और न ही उसके सभी प्रभावों को एक ही निष्कर्ष में समेटा जा सकता है। इसके घोषित लक्ष्य, लौटे हुए नोटों का अनुपात, नकदी संकट, डिजिटल भुगतान का विस्तार, शोध निष्कर्ष और न्यायिक समीक्षा—इन सभी को साथ रखकर ही इसका ऐतिहासिक मूल्यांकन किया जा सकता है।
नोटबंदी भारतीय आर्थिक इतिहास की सबसे व्यापक और विवादास्पद नीतिगत घटनाओं में से एक बनी हुई है। इसका स्थायी सबक शायद यही है कि आर्थिक नीतियों का मूल्यांकन घोषणाओं या राजनीतिक दावों से नहीं, बल्कि पारदर्शी आंकड़ों, स्वतंत्र शोध, संस्थागत जवाबदेही और आम नागरिकों पर पड़े वास्तविक प्रभाव से किया जाना चाहिए।