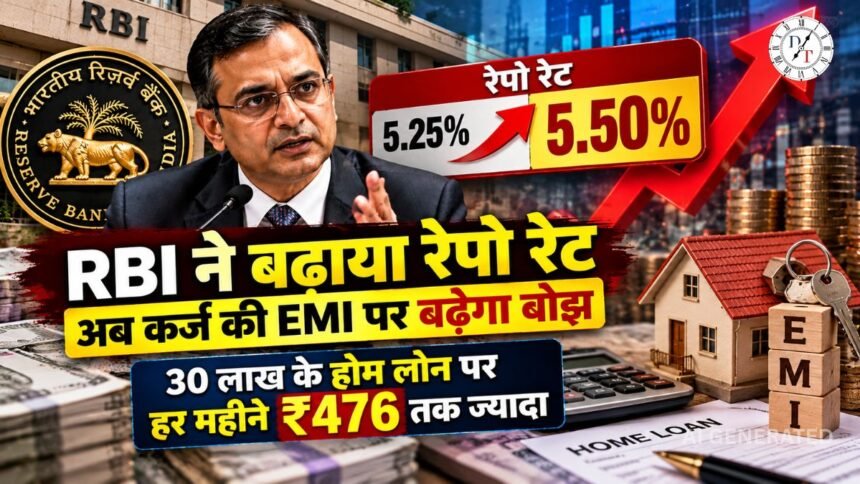
25 बेसिस प्वाइंट की बढ़ोतरी के बाद रेपो रेट 5.25% से बढ़कर 5.50% हुआ; करीब साढ़े तीन साल बाद RBI ने ब्याज दर बढ़ाई। महंगाई और पश्चिम एशिया के संकट के बीच लिया गया फैसला, पॉलिसी का रुख भी ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ किया गया।
भारतीय रिजर्व बैंक (RBI) ने आम लोगों की जेब पर सीधा असर डालने वाला बड़ा फैसला लिया है। बुधवार को RBI की मौद्रिक नीति समिति (MPC) ने रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी कर इसे 5.25% से बढ़ाकर 5.50% कर दिया। यह फरवरी 2023 के बाद पहली बढ़ोतरी है।
यानी करीब साढ़े तीन साल बाद RBI ने ब्याज दर बढ़ाने का रास्ता चुना है। फैसले का असर होम लोन, कार लोन और दूसरे फ्लोटिंग रेट वाले कर्ज की ब्याज दरों और EMI पर पड़ सकता है।
30 लाख के होम लोन पर कितनी बढ़ सकती है EMI?
मान लीजिए आपने 30 लाख रुपये का होम लोन 20 साल के लिए 8.50% ब्याज दर पर लिया है। इस हिसाब से आपकी मासिक EMI करीब ₹26,035 बनती है।
अगर बैंक RBI की 0.25% बढ़ोतरी को पूरी तरह ग्राहक तक पहुंचाता है और ब्याज दर 8.75% हो जाती है, तो EMI करीब ₹26,511 हो सकती है। यानी हर महीने लगभग ₹476 ज्यादा और सालभर में करीब ₹5,700 से ज्यादा का अतिरिक्त बोझ पड़ेगा।
हालांकि इसका मतलब यह जरूरी नहीं है कि हर बैंक हर ग्राहक की EMI तुरंत इसी अनुपात में बढ़ा देगा। बैंक के रीसेट नियमों के मुताबिक EMI बढ़ाने या लोन की अवधि बढ़ाने में से कोई रास्ता अपनाया जा सकता है। अवधि बढ़ने पर मासिक किस्त का झटका कम दिख सकता है, लेकिन पूरे लोन पर ब्याज का बोझ बढ़ सकता है।
50 लाख के लोन पर असर और बड़ा
50 लाख रुपये के 25 साल के होम लोन पर अगर मौजूदा ब्याज दर 7.50% है, तो EMI करीब ₹36,950 बैठती है।
ब्याज दर 0.25% बढ़कर 7.75% होने पर EMI लगभग ₹37,766 हो सकती है। यानी करीब ₹817 प्रति महीने ज्यादा। इस स्थिति में पूरे 25 साल के दौरान अतिरिक्त ब्याज का बोझ करीब ₹2.45 लाख तक बढ़ सकता है।
यानी लोन जितना बड़ा होगा और उसकी अवधि जितनी लंबी होगी, ब्याज दर में छोटी-सी बढ़ोतरी का कुल असर उतना ही ज्यादा हो सकता है।
RBI ने आखिर रेपो रेट क्यों बढ़ाया?
इस फैसले के पीछे सबसे बड़ी चिंता महंगाई के दोबारा बढ़ने का जोखिम है। अगस्त में खुदरा महंगाई 4.82% तक पहुंच गई थी, जो जुलाई के 4.45% से अधिक थी। इसके अलावा पश्चिम एशिया में जारी तनाव के कारण कच्चे तेल की कीमतों में उतार-चढ़ाव बढ़ा है।
भारत अपनी जरूरत का बड़ा हिस्सा कच्चे तेल के आयात से पूरा करता है, इसलिए तेल महंगा होने पर परिवहन से लेकर कई दूसरी चीजों की लागत बढ़ सकती है और महंगाई पर दबाव आ सकता है।
RBI का मकसद ऐसे माहौल में महंगाई को काबू में रखना और कीमतों के दबाव को अर्थव्यवस्था में ज्यादा फैलने से रोकना है।
‘कैलिब्रेटेड टाइटनिंग’ का मतलब क्या है?
रेपो रेट बढ़ाने के साथ MPC ने अपने पॉलिसी रुख को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है। आसान भाषा में इसका मतलब है कि RBI अब महंगाई के जोखिम को देखते हुए मौद्रिक नीति को जरूरत के मुताबिक धीरे-धीरे सख्त करने के लिए तैयार है।
इसका यह मतलब नहीं है कि हर अगली बैठक में ब्याज दर जरूर बढ़ेगी। आगे का फैसला महंगाई, आर्थिक वृद्धि और दूसरी परिस्थितियों को देखकर किया जाएगा। लेकिन फिलहाल ब्याज दरों में तुरंत कटौती की उम्मीद कमजोर हुई है।
अर्थव्यवस्था की तस्वीर पूरी तरह कमजोर नहीं
दिलचस्प बात यह है कि RBI ने ब्याज दर बढ़ाने के बावजूद आर्थिक वृद्धि के अनुमान को बेहतर किया है। वित्त वर्ष 2026-27 के लिए वास्तविक GDP वृद्धि का अनुमान बढ़ाकर 7.1% किया गया है। यानी केंद्रीय बैंक को अर्थव्यवस्था की वृद्धि में मजबूती बनी रहने की उम्मीद है।
आम आदमी के लिए इसका सीधा मतलब
रेपो रेट वह दर है जिस पर RBI बैंकों को पैसा देता है। जब यह दर बढ़ती है तो बैंकों के लिए फंडिंग लागत बढ़ सकती है और उसका असर कर्ज की ब्याज दरों पर पड़ सकता है। खासकर फ्लोटिंग रेट वाले होम और दूसरे लोन लेने वालों पर इसका असर देखने को मिल सकता है।
दूसरी तरफ, ब्याज दरों के ऊंचे रहने से बैंकों की जमा योजनाओं और FD पर मिलने वाले ब्याज में भी आगे बदलाव की संभावना रहती है। यानी RBI का यह फैसला सिर्फ कर्ज लेने वालों के लिए नहीं, बल्कि बचत करने वालों के लिए भी महत्वपूर्ण है।
फिलहाल सबसे बड़ी बात यह है कि RBI ने महंगाई के बढ़ते जोखिम के बीच करीब साढ़े तीन साल बाद ब्याज दर बढ़ाकर साफ संकेत दिया है कि आने वाले समय में महंगाई पर उसकी नजर बेहद कड़ी रहेगी।