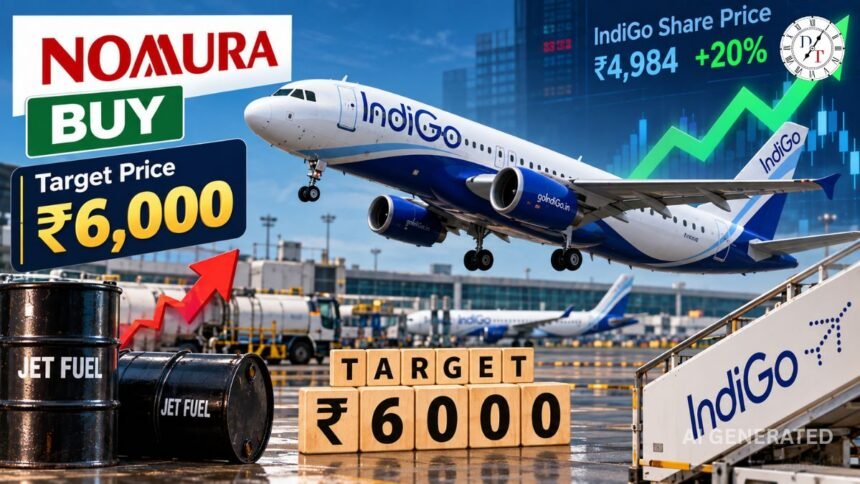
नई दिल्ली: Middle East में जारी geopolitical tension और महंगे aviation fuel ने airline stocks के लिए मुश्किलें बढ़ाई हैं। इसके बावजूद brokerage Nomura ने InterGlobe Aviation, यानी IndiGo की parent company, पर coverage शुरू करते हुए Buy rating और ₹6,000 का target price दिया है।
30 सितंबर के ₹4,984 के closing price के मुकाबले यह करीब 20% upside का संकेत देता है। Nomura का तर्क है कि मौजूदा fuel shock से short-term profitability पर दबाव जरूर आएगा,
लेकिन IndiGo की low-cost structure, विशाल aircraft order book और मजबूत domestic market position लंबे समय में उसे competitors से और मजबूत बना सकती है।
हालांकि, सोमवार को stock करीब ₹4,924.50 के आसपास flat trade कर रहा था और इस साल अब तक लगभग 3.7% नीचे है।
Nomura ने IndiGo पर Buy क्यों दिया?
Nomura की bullish thesis मुख्य रूप से तीन factors पर आधारित है:
900 से ज्यादा aircraft का order pipeline
industry-leading low-cost structure
fuel shock के बावजूद market share बढ़ाने की क्षमता
Brokerage का मानना है कि लंबे समय तक fuel prices ऊंचे रहने की स्थिति में भी IndiGo के lower cost base की वजह से उसे high-cost competitors पर competitive advantage मिल सकता है।
इसके अलावा, geopolitical uncertainty aviation sector में नए competitors के लिए entry को मुश्किल बनाती है, जबकि IndiGo के पास पहले से बड़ी aircraft delivery pipeline है।
₹6,000 Target का मतलब क्या है?
Nomura ने InterGlobe Aviation के लिए ₹6,000 target price दिया है।
यह 30 सितंबर के ₹4,984 closing price से लगभग 20% ऊपर है। Brokerage ने यह target इस assumption के साथ दिया है कि FY28 तक West Asia conflict की स्थिति आंशिक रूप से normalise हो सकती है।
हालांकि, Nomura का target market में सबसे ऊंचा नहीं है। CNBC-TV18 के अनुसार Motilal Oswal ने ₹6,580 और Morgan Stanley ने ₹6,436 के आसपास higher targets दिए हैं।
इसलिए ₹6,000 को aggressive outlier target के बजाय broader analyst coverage के बीच एक bullish estimate के रूप में देखना चाहिए।
IndiGo का सबसे बड़ा फायदा: 900+ Aircraft Order Book
Nomura के मुताबिक IndiGo के पास करीब 441 aircraft का existing fleet और लगभग 900 aircraft की pending delivery pipeline है।
इसमें करीब:
800 narrowbody aircraft
40 XLR aircraft
60 widebody aircraft
शामिल हैं। Deliveries अगले दशक के मध्य तक जारी रहने की उम्मीद है।
इतना बड़ा order book IndiGo को दो महत्वपूर्ण फायदे देता है।
पहला, कंपनी domestic market में अपनी capacity और leadership बनाए रख सकती है।
दूसरा, international expansion के लिए उसके पास पर्याप्त aircraft availability होगी।
Domestic Market Share करीब 64%
IndiGo पहले ही Indian aviation market में dominant position बना चुकी है।
Nomura के आंकड़ों के मुताबिक FY16 में कंपनी की domestic passenger market share करीब 37% थी, जो FY26 के अंत तक बढ़कर करीब 64% हो गई।
इसके मुकाबले Air India Group की हिस्सेदारी लगभग 27% थी। यानी दोनों groups मिलकर domestic market के करीब 90% हिस्से को control करते हैं।
इस dominance के कारण IndiGo के लिए scale economics हासिल करना आसान होता है।
Low-Cost Model क्यों महत्वपूर्ण है?
IndiGo की सबसे बड़ी structural strength उसका cost structure है।
Nomura के अनुसार fuel और forex को छोड़कर IndiGo का CASK (Cost per Available Seat Kilometre) domestic peers की तुलना में लगभग 10-15% कम है।
इस low-cost structure में कई factors का योगदान है:
common aircraft fleet;
high aircraft utilisation;
high-density seating;
bulk aircraft orders;
operational scale।
यही वजह है कि Nomura का मानना है कि यदि fuel prices लंबे समय तक ऊंचे रहते हैं, तो IndiGo relatively better position में रह सकती है।
Fuel Prices सबसे बड़ा Risk
हालांकि IndiGo की structural story मजबूत है, लेकिन immediate problem fuel cost है।
Nomura के अनुसार Singapore jet fuel prices pre-war levels से लगभग 60-70% ऊपर हैं, जबकि Brent crude करीब $100 प्रति barrel के आसपास है, जो pre-war लगभग $70 के मुकाबले काफी ज्यादा है।
FY27 की पहली तिमाही में fuel costs IndiGo के total costs का लगभग 50% थीं।
Fuel inflation के कारण Q1 FY27 में CASK, forex और acquisition costs को छोड़कर, करीब 36% YoY बढ़ा।
इसका सीधा असर airline margins पर पड़ता है।
IndiGo अब Fuel Cost का बोझ Passengers पर डाल रही है
Fuel prices में लगातार बढ़ोतरी के बीच IndiGo ने सोमवार को एक महत्वपूर्ण फैसला लिया।
Airline ने 6 अक्टूबर 2026 से domestic और international flights के लिए fuel charges बढ़ाने की घोषणा की है। यह नई bookings पर लागू होगा।
Domestic flights में fuel charge अब distance के हिसाब से करीब ₹375 से ₹1,300 तक होगा।
International routes पर भी charges बढ़ाए गए हैं। उदाहरण के लिए Southeast Asia और Gulf routes के लिए charge ₹5,500 तक किया गया है।
IndiGo ने कहा कि ATF prices में latest month-on-month increase 14% से ज्यादा रहा है और fuel costs पिछले करीब एक दशक के सबसे ऊंचे levels में पहुंच गए हैं।
यह कदम बताता है कि कंपनी fuel inflation को पूरी तरह absorb करने के बजाय उसका एक हिस्सा customers पर pass through कर रही है।
क्या IndiGo पूरी Fuel Inflation Recover कर पा रही है?
अभी नहीं।
Nomura के analysis के अनुसार Q1 FY27 में passenger revenue per available seat kilometre यानी PRASK करीब 19% YoY बढ़ा, जबकि CASK में करीब 36% increase हुआ।
इससे संकेत मिलता है कि कंपनी ने cost inflation का करीब आधा हिस्सा ही revenue के जरिए recover किया था।
आगे Nomura को उम्मीद है कि IndiGo 50-70% fuel-cost inflation को pass through कर सकेगी।
Management ने Q2 FY27 में लगभग 25% PRASK growth का guidance दिया है।
यानी आने वाली quarters में fares और fuel surcharge दोनों earnings outlook के लिए महत्वपूर्ण होंगे।
Margin Recovery की उम्मीद
Nomura का अनुमान है कि IndiGo का EBITDA margin FY27 में करीब 15% तक रह सकता है।
लेकिन fuel prices में moderation होने पर FY28-FY29 में margin वापस 20-23% के स्तर तक पहुंच सकता है।
यही ₹6,000 target की investment thesis का बड़ा हिस्सा है।
अगर fuel prices normalise होती हैं और passenger yields मजबूत रहते हैं, तो profitability में तेज recovery संभव है।
लेकिन अगर fuel prices लंबे समय तक elevated रहती हैं, तो recovery में देरी हो सकती है।
Iran War और IndiGo: सबसे बड़ा Swing Factor
Nomura के मुताबिक IndiGo के लिए Middle East conflict का outcome सबसे महत्वपूर्ण swing factor बना हुआ है।
अगर war situation FY28 तक आंशिक रूप से normalise होती है, तो fuel prices में moderation airline के margins को काफी राहत दे सकती है।
लेकिन अगर geopolitical tension और crude prices लंबे समय तक ऊंचे बने रहते हैं, तो profitability पर दबाव जारी रह सकता है।
फिर भी Nomura का argument है कि prolonged high-fuel environment में IndiGo की low-cost structure उसे high-cost competitors से market share हासिल करने में मदद कर सकती है।
IndiGo को दूसरी airlines से फायदा कैसे मिल सकता है?
Aviation industry में fuel cost सभी airlines को प्रभावित करती है।
लेकिन सभी airlines का cost structure समान नहीं होता।
यदि IndiGo का unit cost competitors से कम रहता है, तो वह:
comparatively competitive fares रख सकती है;
capacity maintain कर सकती है;
कमजोर competitors से market share हासिल कर सकती है;
और नए entrants को entry के लिए ज्यादा मुश्किल environment दे सकती है।
Nomura इसी competitive dynamic को IndiGo की long-term moat का हिस्सा मानता है।
भारत में Aviation Growth की कहानी
Nomura की bullish thesis सिर्फ fuel prices पर आधारित नहीं है।
Brokerage के मुताबिक India में air-travel penetration अभी भी काफी कम है।
भारत में annual air trips per capita करीब 0.2 हैं, जबकि China में यह लगभग 0.5 और US में करीब 2.5 है।
इसके अलावा, upper-income households की संख्या FY25 के करीब 49 million से FY30 तक लगभग 66 million होने का अनुमान है।
इससे long-term discretionary spending और air travel demand को structural support मिल सकता है।
Revenue और EBITDA Growth का अनुमान
Nomura FY26 से FY29 के बीच IndiGo के लिए:
Revenue CAGR: करीब 16%
EBITDA CAGR: करीब 38%
का अनुमान लगा रहा है।
ये projections इस assumption पर आधारित हैं कि FY28 में war situation कुछ हद तक normalise होगी।
हालांकि, एक महत्वपूर्ण caveat है: Nomura के FY28 और FY29 EBITDA estimates Bloomberg consensus से क्रमशः करीब 11% और 2% नीचे हैं।
इसलिए Nomura का ₹6,000 target केवल बहुत optimistic earnings assumptions पर आधारित नहीं है।
पहले से ही Profitability पर पड़ा है असर
Fuel shock का असर IndiGo के financials में दिखाई दे चुका है।
July 2026 में कंपनी ने लगातार दूसरी quarterly loss report की थी। June quarter में standalone net loss करीब ₹382 करोड़ रहा, जबकि एक साल पहले इसी अवधि में ₹2,161 करोड़ का profit था।
इस दौरान fuel costs करीब 86% बढ़कर ₹10,830 करोड़ हो गई थीं।
Company की total expenses करीब 35.1% बढ़ी थीं, जबकि revenue growth करीब 20% रही थी।
इसलिए वर्तमान fuel-price risk सिर्फ theoretical risk नहीं है—इसका असर earnings पर पहले ही दिख चुका है।
Currency भी एक बड़ा Risk
IndiGo के लिए सिर्फ crude oil ही risk नहीं है।
कंपनी के 60% से ज्यादा expenses directly या indirectly US dollar-linked हैं। इसलिए रुपये में कमजोरी होने पर leasing, maintenance और दूसरे dollar-linked costs बढ़ सकते हैं।
इसका मतलब यह है कि crude और rupee दोनों एक साथ adverse direction में जाने पर margins पर दोहरा दबाव आ सकता है।
Analysts का Overall View
CNBC-TV18 द्वारा cited analyst coverage के अनुसार InterGlobe Aviation को track करने वाले 27 analysts में:
22 Buy
3 Hold
2 Sell
ratings रखते हैं।
Consensus target current levels से करीब 13% upside का संकेत देता है।
इस लिहाज से Nomura का ₹6,000 target positive है, लेकिन market में मौजूद सबसे ऊंचा target नहीं है।
IndiGo Share में Investors को किन चीजों पर नजर रखनी चाहिए?
अगले कुछ quarters में पांच factors सबसे महत्वपूर्ण होंगे:
1. ATF Prices
Fuel prices में गिरावट earnings recovery का सबसे बड़ा catalyst बन सकती है।
2. Fuel Surcharge और Fares
कंपनी कितना fuel-cost inflation customers पर pass through कर पाती है, यह margins के लिए अहम होगा।
3. Passenger Yields
PRASK growth fuel inflation के मुकाबले कितनी तेज रहती है, इसे monitor करना जरूरी होगा।
4. Capacity Growth
900+ aircraft order book के बावजूद near-term capacity deployment और aircraft availability growth को प्रभावित कर सकती है।
5. International Expansion
International network expansion IndiGo के लिए नया growth engine बन सकता है, लेकिन इससे execution और geopolitical risks भी बढ़ेंगे। Pasted text
Buy या Sell?
Nomura का स्पष्ट view Buy है और उसका target ₹6,000 है।
लेकिन investor के लिए तस्वीर दो हिस्सों में बंटी हुई है।
Positive side: मजबूत market share, low-cost structure, 900+ aircraft order book, international expansion और भारत में low air-travel penetration।
Risk side: महंगा ATF, Iran/Middle East conflict, कमजोर margins, रुपये की volatility और recent quarterly losses।
इसलिए IndiGo की investment story को सिर्फ “₹6,000 target” के आधार पर देखना उचित नहीं होगा। Fuel prices और fare pass-through अगले कुछ quarters में stock के लिए सबसे महत्वपूर्ण variables रहेंगे।
Bottom Line
Nomura ने InterGlobe Aviation पर Buy rating के साथ ₹6,000 target दिया है, जो 30 सितंबर के ₹4,984 closing price से करीब 20% upside दर्शाता है।
Brokerage की core thesis है कि IndiGo का low-cost model और 900 से ज्यादा aircraft का order book उसे fuel shock के बावजूद मजबूत competitive position में रख सकता है।
लेकिन short term में fuel prices बड़ा headwind हैं। IndiGo ने इसी दबाव को देखते हुए 6 अक्टूबर से fuel charges बढ़ाने का फैसला किया है।
इसलिए फिलहाल IndiGo के लिए सबसे बड़ा सवाल यह नहीं है कि fuel महंगा है या नहीं—बल्कि यह है कि कंपनी कितनी तेजी से बढ़ी हुई fuel cost को higher fares और operational efficiency के जरिए recover कर पाती है।
अगर Middle East situation और crude prices FY28 तक normalise होते हैं, तो Nomura के मुताबिक margins और earnings में meaningful recovery की गुंजाइश है। वहीं लंबे समय तक महंगा fuel रहने पर profitability पर दबाव जारी रह सकता है।
Brokerage targets अनुमान होते हैं, guaranteed returns नहीं।