
15 अक्टूबर से UPI में क्या बदलेगा?
₹2,000 से ऊपर के कुछ UPI मर्चेंट भुगतान पर MDR लागू होने की खबर के बाद लोगों के मन में सबसे बड़ा सवाल यही है कि क्या अब UPI से पैसे भेजने पर सीधे ग्राहक के खाते से चार्ज कटेगा? पहले ही जान लीजिए—हर UPI भुगतान पर ऐसा नहीं होगा।
नया MDR मुख्य रूप से Person-to-Merchant (P2M) भुगतान से जुड़ा है। सामान्य Person-to-Person (P2P) UPI ट्रांसफर, यानी किसी दोस्त या परिवार के सदस्य को पैसे भेजने पर यह MDR लागू नहीं होगा।
असल में नया बदलाव क्या है?
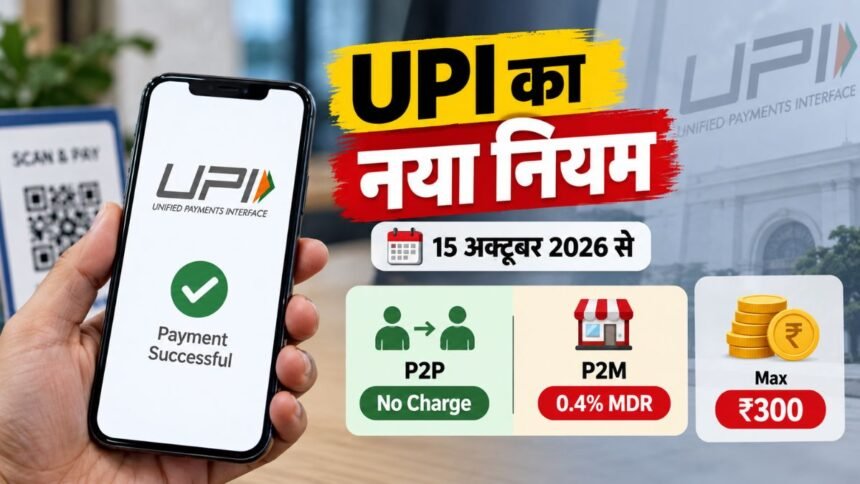
UPI ने भारत में डिजिटल भुगतान को बेहद आसान बना दिया है। अब इसी व्यवस्था में 15 अक्टूबर 2026 से कुछ बड़े मर्चेंट भुगतान के लिए MDR की नई व्यवस्था लागू होने की बात कही जा रही है।
इसका मतलब यह नहीं है कि ₹2,000 से ज्यादा का हर UPI ट्रांजैक्शन महंगा हो जाएगा। नियम मुख्य रूप से पात्र मर्चेंट को किए जाने वाले P2M भुगतान से संबंधित है।
चार स्टेप में समझिए पूरा नियम
₹2,000 तक के भुगतान पर क्या होगा?
₹2,000 तक के पात्र UPI मर्चेंट भुगतान पर नया MDR नहीं लगेगा। यानी रोजमर्रा की छोटी खरीदारी और छोटे कारोबारी भुगतान के लिए UPI इस्तेमाल करने वालों पर इस बदलाव का सीधा असर नहीं पड़ेगा।
₹2,000 से ऊपर भुगतान पर 0.4% MDR
₹2,000 से अधिक के पात्र P2M भुगतान पर 0.4 प्रतिशत MDR निर्धारित किया गया है। यह मर्चेंट से जुड़े भुगतान की व्यवस्था है, इसे हर UPI ट्रांसफर पर लगने वाला सामान्य शुल्क नहीं समझना चाहिए।
₹75,000 या उससे ज्यादा पर अधिकतम ₹300
बड़े पात्र मर्चेंट भुगतान में 0.4 प्रतिशत की गणना ₹300 से अधिक होने पर भी MDR की अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन होगी।
P2P ट्रांसफर पर नया MDR नहीं
किसी दोस्त, रिश्तेदार या परिवार के सदस्य के बैंक खाते में UPI से पैसे भेजना सामान्य P2P ट्रांजैक्शन है। सिर्फ रकम ₹2,000 से अधिक होने के कारण इस पर नया MDR लागू नहीं होगा।
₹10 हजार का UPI भुगतान किया तो?
इसे एक आसान उदाहरण से समझिए। मान लीजिए आपने किसी पात्र मर्चेंट को ₹10,000 का UPI भुगतान किया।
₹10,000 भुगतान
पात्र P2M भुगतान पर निर्धारित MDR दर 0.4 प्रतिशत है।
₹40 ग्राहक से सीधे?
MDR की गणना ₹40 होने का मतलब यह नहीं है कि ग्राहक के बैंक खाते से अनिवार्य रूप से ₹40 अतिरिक्त काट लिया जाएगा।
₹1 लाख का भुगतान किया तो?
अब बड़े भुगतान का उदाहरण लेते हैं। अगर किसी पात्र मर्चेंट को ₹1,00,000 का UPI भुगतान किया गया, तो 0.4 प्रतिशत के हिसाब से गणना ₹400 बैठेगी।
₹1,00,000 × 0.4% = ₹400
लेकिन निर्धारित अधिकतम सीमा के कारण MDR ₹300 से ज्यादा नहीं होगा।
P2P और P2M में क्या अंतर है?
Person to Person
एक व्यक्ति से दूसरे व्यक्ति को UPI के जरिए पैसा भेजना। जैसे दोस्त, भाई, बहन या परिवार के सदस्य के बैंक खाते में रकम भेजना।
Person to Merchant
किसी दुकान, कारोबारी या पात्र मर्चेंट को UPI के जरिए भुगतान करना। इसी श्रेणी के पात्र बड़े भुगतान MDR व्यवस्था में आते हैं।
MDR मुख्य रूप से मर्चेंट-साइड शुल्क व्यवस्था है। इसलिए इसे सीधे ग्राहक पर लगने वाला सामान्य UPI चार्ज बताना सही नहीं होगा। हालांकि, मर्चेंट अपनी लागत और भुगतान व्यवस्था के अनुसार अलग निर्णय ले सकते हैं। इसलिए बड़े मूल्य के डिजिटल भुगतान के समय संबंधित मर्चेंट की शर्तों को देखना जरूरी है।
गलतफहमी: “₹2,000 से ऊपर UPI किया तो बैंक पैसा काट लेगा”
ऐसा समझना सही नहीं है। केवल भुगतान की राशि ₹2,000 से अधिक होने से हर UPI ट्रांजैक्शन पर ग्राहक के बैंक खाते से अतिरिक्त रकम कटने वाली बात नहीं है। P2P और P2M भुगतान के बीच अंतर समझना सबसे जरूरी है।
छोटे दुकानदार और आम ग्राहक पर क्या असर?
छोटे मूल्य के UPI भुगतान को MDR से बाहर रखने की व्यवस्था का मतलब है कि रोजाना होने वाले छोटे डिजिटल लेनदेन पर इस बदलाव का सीधा असर सीमित रहेगा। चाय की दुकान, किराना, छोटे रिटेल भुगतान और दूसरी सामान्य खरीदारी में ₹2,000 तक के पात्र भुगतान पर नया MDR नहीं लगेगा।
दूसरी तरफ, ऐसे कारोबार जहां एक ही UPI ट्रांजैक्शन में हजारों या लाखों रुपये का भुगतान होता है, वहां भुगतान लागत का सवाल ज्यादा महत्वपूर्ण हो सकता है।
दोस्त को ₹20 हजार भेजे तो?
मान लीजिए आपने अपने दोस्त को ₹20,000 UPI से भेजे या परिवार के किसी सदस्य के बैंक खाते में ₹50,000 ट्रांसफर किए। यह सामान्य P2P ट्रांजैक्शन है।
ऐसे ट्रांसफर पर सिर्फ इसलिए नया MDR लागू नहीं होगा कि रकम ₹2,000 से ज्यादा है।
15 अक्टूबर 2026 की तारीख क्यों महत्वपूर्ण है?
UPI भारत के डिजिटल भुगतान तंत्र का बड़ा हिस्सा बन चुका है। छोटी खरीदारी से लेकर बड़े कारोबारी भुगतान तक इसका इस्तेमाल लगातार बढ़ा है। ऐसे में MDR से जुड़ा कोई भी बदलाव मर्चेंट, भुगतान सेवा प्रदाताओं और पूरे डिजिटल पेमेंट इकोसिस्टम के लिए महत्वपूर्ण है।
लेकिन आम UPI उपयोगकर्ता के लिए सबसे महत्वपूर्ण बात यह है कि “₹2,000 से ऊपर UPI किया तो तुरंत बैंक खाते से चार्ज कटेगा” जैसी धारणा को सही नहीं माना जाना चाहिए। असल अंतर P2P और पात्र P2M भुगतान का है।
📌 UPI नियम को 4 बातों में याद रखें
₹2,000 तक के पात्र P2M UPI भुगतान पर MDR नहीं लगेगा।
₹2,000 से ऊपर के पात्र P2M भुगतान पर 0.4% MDR लागू होगा।
₹75,000 या उससे अधिक के पात्र भुगतान पर MDR की अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन होगी।
सामान्य P2P UPI ट्रांसफर पर सिर्फ रकम ₹2,000 से अधिक होने के कारण नया MDR लागू नहीं होगा।
UPI उपयोगकर्ताओं को इस बदलाव से घबराने की जरूरत नहीं है। सबसे पहले यह देखना जरूरी है कि भुगतान किसी व्यक्ति को किया जा रहा है या किसी पात्र मर्चेंट को। इसके बाद भुगतान की राशि और लागू MDR की शर्तों को समझना चाहिए। यही अंतर इस पूरे बदलाव को समझने की सबसे अहम कुंजी है।