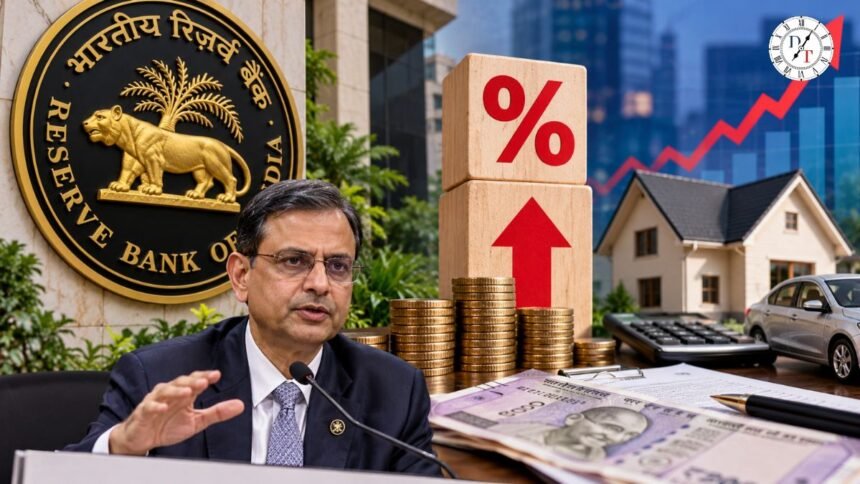
RBI MPC Meeting 2026: रिजर्व बैंक ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की; MPC का रुख ‘Neutral’ से ‘Calibrated Tightening’ हुआ, निकट अवधि में दर कटौती के संकेत नहीं।
मुंबई। भारतीय रिजर्व बैंक (RBI) ने महंगाई के बढ़ते दबाव और मजबूत घरेलू आर्थिक गतिविधियों के बीच बुधवार, 7 अक्टूबर 2026 को बड़ा फैसला लिया। RBI की मौद्रिक नीति समिति (MPC) ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी कर इसे 5.50 फीसदी कर दिया। यह फरवरी 2023 के बाद पहली बार है जब केंद्रीय बैंक ने नीतिगत ब्याज दर में बढ़ोतरी की है।
छह सदस्यीय MPC ने रेपो रेट बढ़ाने के फैसले पर सर्वसम्मति से मुहर लगाई। इसके साथ ही केंद्रीय बैंक ने अपनी नीति का रुख ‘Neutral’ से बदलकर ‘Calibrated Tightening’ कर दिया। इसका संकेत है कि फिलहाल RBI का प्राथमिक फोकस महंगाई से जुड़े जोखिमों पर है और निकट अवधि में ब्याज दरों में कटौती की गुंजाइश कम हो गई है।
RBI ने रेपो रेट क्यों बढ़ाया?
RBI के फैसले के पीछे सबसे बड़ी वजह महंगाई के जोखिम का बढ़ना है। केंद्रीय बैंक ने कहा है कि महंगाई और उसका आउटलुक पिछले साल की तुलना में अब उतना अनुकूल नहीं है।
अंतरराष्ट्रीय स्तर पर ऊंची ऊर्जा और खाद्य कीमतें, पश्चिम एशिया में जारी संघर्ष, वैश्विक बॉन्ड यील्ड में बढ़ोतरी और डॉलर की मजबूती ने भी भारतीय अर्थव्यवस्था के सामने जोखिम बढ़ाए हैं। इसके अलावा रुपये पर भी दबाव बना हुआ है।
RBI ने FY27 के लिए अपने महंगाई अनुमान को 5 फीसदी से बढ़ाकर 5.2 फीसदी कर दिया है। केंद्रीय बैंक के मुताबिक अगले तीन तिमाहियों में headline CPI inflation का औसत करीब 5.8 फीसदी रह सकता है।
GDP ग्रोथ का अनुमान बढ़ाया
महंगाई की चिंता के बावजूद RBI ने भारतीय अर्थव्यवस्था की विकास दर को लेकर अपना अनुमान बढ़ाया है। केंद्रीय बैंक ने FY27 के लिए वास्तविक GDP growth forecast को 6.7 फीसदी से बढ़ाकर 7.1 फीसदी कर दिया है।
RBI के अनुमान के अनुसार:
- Q2 FY27: 7.2 फीसदी
- Q3 FY27: 6.9 फीसदी
- Q4 FY27: 6.8 फीसदी
- Q1 FY28: 7.1 फीसदी
केंद्रीय बैंक ने कहा कि घरेलू आर्थिक गतिविधियां मजबूत बनी हुई हैं और निजी खपत तथा fixed investment से ग्रोथ को समर्थन मिल रहा है।
Repo Rate बढ़ने से आपकी EMI पर क्या असर होगा?
रेपो रेट वह दर है जिस पर RBI बैंकों को अल्पकालिक धन उपलब्ध कराता है। जब यह दर बढ़ती है, तो बैंकों की फंडिंग लागत बढ़ सकती है और इसका असर उन कर्जों पर पड़ सकता है जिनकी ब्याज दरें बाहरी बेंचमार्क या रेपो रेट से जुड़ी हैं।
इसलिए होम लोन, कार लोन और कुछ अन्य floating-rate loans की EMI बढ़ सकती है, हालांकि वास्तविक असर बैंक की lending rate, loan agreement और ब्याज दर में transmission पर निर्भर करेगा।
मसलन, अगर किसी borrower के floating-rate loan की ब्याज दर में 0.25 फीसदी की बढ़ोतरी होती है, तो समान tenure बनाए रखने पर EMI बढ़ सकती है। वहीं कुछ मामलों में बैंक EMI के बजाय loan tenure बढ़ा सकते हैं। इसलिए हर कर्जदार पर असर एक जैसा नहीं होगा।
उदाहरण के तौर पर
मान लीजिए किसी व्यक्ति के पास ₹50 लाख का होम लोन है और उसकी ब्याज दर में 0.25 फीसदी की वृद्धि होती है। यदि बाकी सभी शर्तें समान रहें, तो EMI पर असर loan की बची हुई अवधि और मौजूदा ब्याज दर पर निर्भर करेगा।
इसलिए सिर्फ repo rate में 25 bps की बढ़ोतरी के आधार पर हर borrower की EMI में एक निश्चित रकम की वृद्धि बताना सही नहीं होगा।
FD और बचत पर क्या असर पड़ेगा?
रेपो रेट बढ़ने का असर केवल borrowers पर ही नहीं, बल्कि depositors पर भी पड़ सकता है। बैंकों की funding cost बढ़ने पर वे कुछ fixed deposit और अन्य deposit products पर ब्याज दरों में बदलाव कर सकते हैं।
हालांकि, RBI की repo hike का FD rates पर असर तत्काल और समान रूप से होना जरूरी नहीं है। अलग-अलग बैंक अपनी funding जरूरत, liquidity और प्रतिस्पर्धा के आधार पर deposit rates में बदलाव करते हैं।
इसलिए जिन लोगों के पास नया FD करने या existing deposit को renew करने का विकल्प है, उन्हें संबंधित बैंक की नई दरों को अलग से देखना चाहिए।
SDF, MSF और Bank Rate में भी बदलाव
रेपो रेट बढ़ाने के साथ RBI ने अन्य policy rates में भी बदलाव किया है।
- Repo Rate: 5.50 फीसदी
- SDF Rate: 5.25 फीसदी
- MSF Rate: 5.75 फीसदी
- Bank Rate: 5.75 फीसदी
वहीं Cash Reserve Ratio (CRR) को 3 फीसदी पर बरकरार रखा गया है।
‘Calibrated Tightening’ का क्या मतलब है?
RBI ने अपनी policy stance को ‘Neutral’ से बदलकर ‘Calibrated Tightening’ किया है। यह बदलाव इस नीति समीक्षा का सबसे महत्वपूर्ण संकेत माना जा रहा है।
इसका मतलब यह नहीं है कि RBI ने आगे होने वाली हर बैठक में rate hike तय कर दी है। गवर्नर संजय मल्होत्रा ने संकेत दिया कि आगे की कार्रवाई महंगाई, growth और आने वाले आर्थिक आंकड़ों पर निर्भर करेगी।
Business Standard के मुताबिक stance में बदलाव के पक्ष में MPC में 4-2 वोट रहे, जबकि repo rate बढ़ाने का फैसला सर्वसम्मति से हुआ।
करीब चार साल बाद बदला ब्याज दर का रुख
फरवरी 2023 में repo rate को 6.50 फीसदी तक बढ़ाने के बाद RBI ने लंबे समय तक दरों में बदलाव नहीं किया था। इसके बाद 2025 में केंद्रीय बैंक ने rate-cut cycle शुरू की और कुल मिलाकर 125 basis points की कटौती की। repo rate 5.25 फीसदी तक आने के बाद चार लगातार MPC बैठकों में इसे इसी स्तर पर रखा गया।
अब अक्टूबर 2026 की 25 bps बढ़ोतरी ने उस कटौती चक्र के बाद नीति की दिशा को बदल दिया है।
महंगाई बनाम ग्रोथ के बीच RBI की चुनौती
RBI के सामने इस समय दो प्रमुख लक्ष्य हैं-महंगाई को नियंत्रित रखना और मजबूत आर्थिक वृद्धि को बनाए रखना।
एक तरफ FY27 GDP GROWTH का अनुमान 7.1 फीसदी तक बढ़ाया गया है, वहीं दूसरी तरफ महंगाई का अनुमान भी बढ़ा है। ऐसे माहौल में केंद्रीय बैंक के लिए ब्याज दरों का संतुलन महत्वपूर्ण हो जाता है।
ऊंची तेल कीमतें और वैश्विक भू-राजनीतिक तनाव आगे महंगाई के लिए अतिरिक्त जोखिम पैदा कर सकते हैं। RBI ने यह भी कहा है कि आने वाले समय में inflation के second-round effects और demand conditions पर नजर रखी जाएगी।
RBI ने CRR क्यों नहीं बढ़ाया?
रेपो रेट में बढ़ोतरी के बावजूद RBI ने CRR को 3 फीसदी पर बनाए रखा। Reuters के अनुसार, केंद्रीय बैंक ने liquidity को नियंत्रित करने के लिए अन्य साधनों के इस्तेमाल का विकल्प खुला रखा है।
इससे संकेत मिलता है कि RBI ने इस बार मुख्य जोर policy rate के जरिए monetary conditions को प्रभावित करने पर रखा, जबकि बैंकिंग सिस्टम की liquidity के लिए दूसरे उपायों का इस्तेमाल किया जा सकता है।
आम आदमी के लिए क्या बदला?
इस फैसले का सीधा असर सबसे पहले floating-rate borrowers पर देखने को मिल सकता है। यदि बैंक repo-linked या external benchmark-linked loans की दर बढ़ाते हैं, तो नई ब्याज दर लागू होने पर EMI या loan tenure बढ़ सकता है।
दूसरी ओर, बचत और FD करने वालों को आने वाले समय में कुछ बैंकों से बेहतर deposit rates मिल सकती हैं, हालांकि इसका फैसला प्रत्येक बैंक अलग-अलग कर सकता है।
RBI MPC के फैसले की 7 बड़ी बातें
- Repo rate 25 bps बढ़कर 5.50 फीसदी।
- फरवरी 2023 के बाद पहली repo rate hike।
- MPC ने rate hike को सर्वसम्मति से मंजूरी दी।
- Policy stance Neutral से Calibrated Tightening हुआ।
- FY27 GDP growth forecast 6.7% से बढ़कर 7.1%।
- FY27 inflation forecast 5% से बढ़कर 5.2%।
- CRR 3% पर अपरिवर्तित रखा गया।
निष्कर्ष
RBI का यह फैसला करीब चार साल बाद ब्याज दरों में पहला इजाफा है और भारतीय मौद्रिक नीति में महत्वपूर्ण बदलाव का संकेत देता है। फिलहाल महंगाई का बढ़ता जोखिम RBI की प्राथमिक चिंता बना हुआ है, जबकि मजबूत GDP growth केंद्रीय बैंक को दरों को धीरे-धीरे सख्त करने की गुंजाइश देती है।
आने वाले महीनों में महंगाई, कच्चे तेल की कीमत और वैश्विक आर्थिक परिस्थितियां यह तय करने में अहम भूमिका निभाएंगी कि RBI आगे किस दिशा में कदम उठाता है।